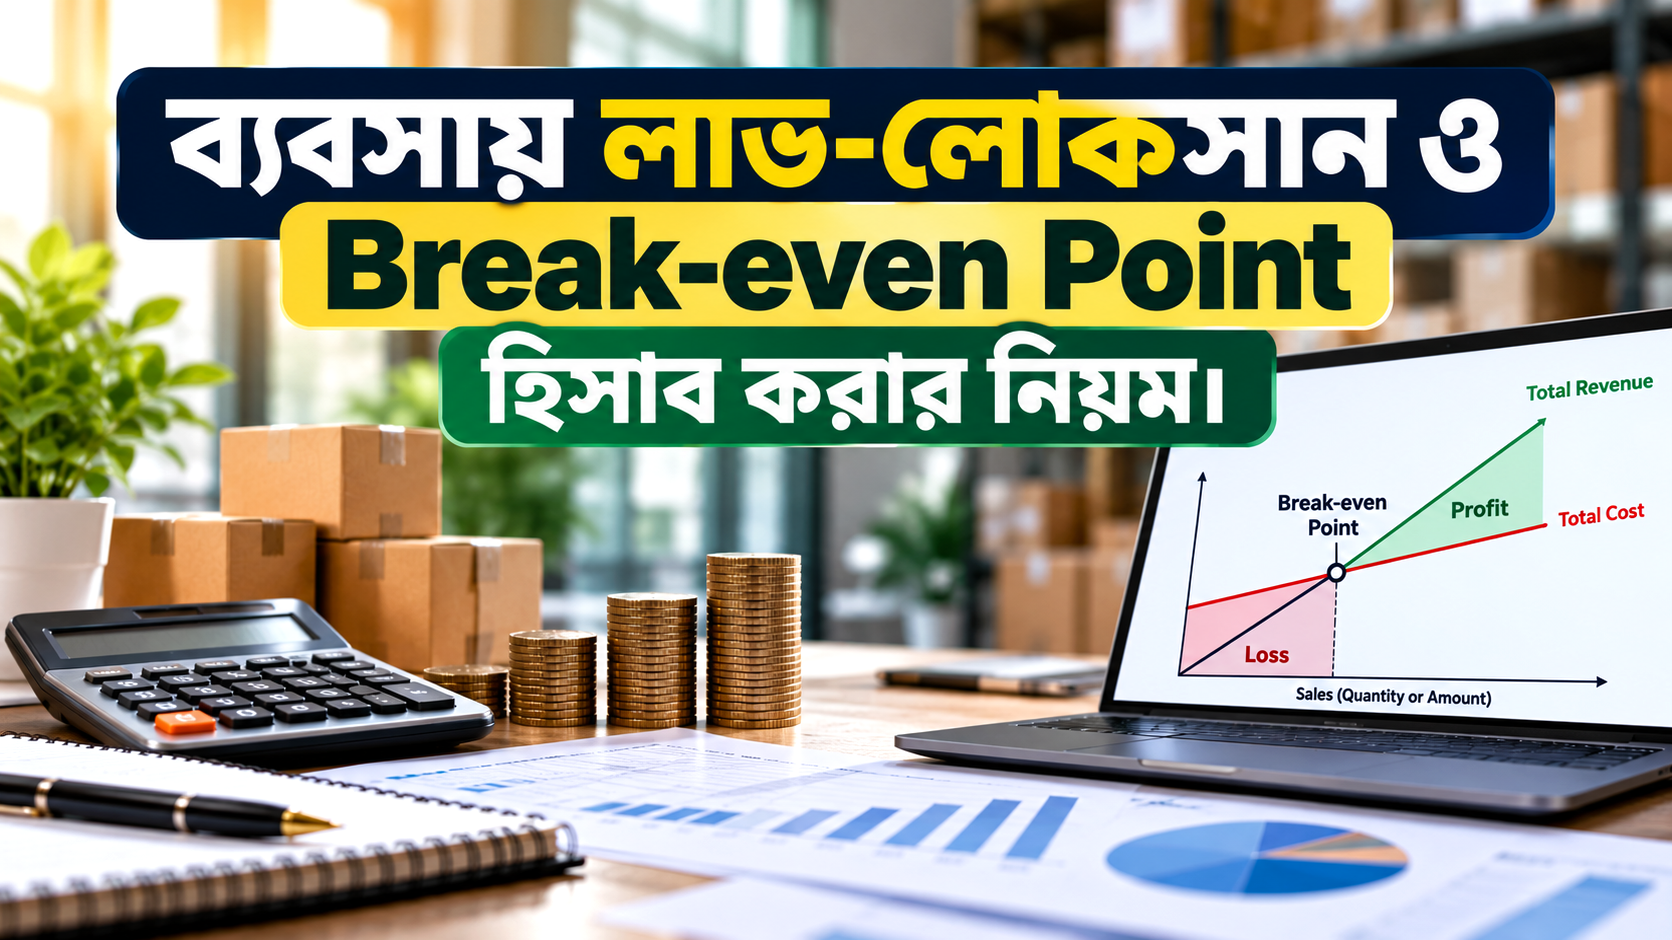

একজন উদ্যোক্তা ব্যবসা শুরু করার আগে সাধারণত কয়েকটি প্রশ্নের উত্তর জানতে চান। কত টাকা বিনিয়োগ করতে হবে? মাসে কত টাকার পণ্য বিক্রি করতে হবে? বিক্রয় থেকে সব খরচ বাদ দেওয়ার পর কত টাকা লাভ থাকবে? আর বিক্রয় কমে গেলে কত টাকা লোকসান হতে পারে?
এই প্রশ্নগুলোর উত্তর পেতে শুধু বিক্রয়ের হিসাব রাখলেই চলে না। ব্যবসার স্থায়ী খরচ, পরিবর্তনশীল খরচ এবং বিক্রয়ের পরিমাণের মধ্যে সম্পর্ক বুঝতে হয়। একই সঙ্গে জানতে হয়, কতটুকু বিক্রয় হলে ব্যবসার মোট আয় ও মোট খরচ সমান হবে।
এই হিসাবের একটি গুরুত্বপূর্ণ পদ্ধতি হলো Break-even Point (BEP) Analysis, যা বাংলায় সমচ্ছেদ বিন্দু বা লাভ-লোকসান সমতার বিন্দু হিসেবে পরিচিত।
ধরুন, আপনি ঢাকায় একটি বেকারি ব্যবসা শুরু করেছেন। দোকান ভাড়া, কর্মচারীদের বেতন ও অন্যান্য স্থায়ী খরচ বাবদ মাসে ৬০,০০০ টাকা ব্যয় হয়। প্রতিটি কেক বিক্রি করে সব পরিবর্তনশীল খরচ বাদ দেওয়ার পর ৮০ টাকা অবশিষ্ট থাকে। তাহলে মাসে কতটি কেক বিক্রি করতে হবে, যাতে ব্যবসার খরচ উঠে আসে?
এই প্রশ্নের উত্তরই Break-even Point হিসাব করে পাওয়া যায়।
এই আর্টিকেলে আপনি শিখবেন কীভাবে ব্যবসার লাভ-লোকসান হিসাব করতে হয়, Fixed Cost ও Variable Cost নির্ধারণ করতে হয়, Break-even Point বের করতে হয় এবং এসব হিসাব ব্যবহার করে ব্যবসার সিদ্ধান্ত নিতে হয়।
ব্যবসায় লাভ-লোকসান কী?
ব্যবসায় লাভ-লোকসান হলো নির্দিষ্ট সময়ে ব্যবসার আয় এবং সংশ্লিষ্ট খরচ ও ব্যয়ের তুলনামূলক ফলাফল।
যদি ব্যবসার আয় মোট খরচের চেয়ে বেশি হয়, তাহলে লাভ হয়। আর মোট খরচ আয়ের চেয়ে বেশি হলে লোকসান হয়।
লাভ-লোকসানের সাধারণ সূত্র:
লাভ বা লোকসান = মোট আয় − মোট খরচ ও ব্যয়
এখানে ফলাফল ধনাত্মক হলে লাভ, ঋণাত্মক হলে লোকসান এবং শূন্য হলে আয় ও খরচ সমান।
উদাহরণ
একটি পাইকারি ব্যবসার মাসিক হিসাব নিচে দেওয়া হলো।
| বিবরণ | টাকা |
|---|---|
| মোট নিট বিক্রয় | ৫,০০,০০০ |
| বিক্রি করা পণ্যের খরচ | ৩,৫০,০০০ |
| দোকান ভাড়া | ২৫,০০০ |
| কর্মচারীদের বেতন | ৩০,০০০ |
| পরিবহন ও অন্যান্য ব্যয় | ২০,০০০ |
| মোট খরচ ও ব্যয় | ৪,২৫,০০০ |
| লাভ | ৭৫,০০০ |
হিসাব:
লাভ = ৫,০০,০০০ − ৪,২৫,০০০ = ৭৫,০০০ টাকা
অর্থাৎ, ব্যবসাটি মাসে ৭৫,০০০ টাকা লাভ করেছে। তবে এটি একটি সরলীকৃত উদাহরণ। প্রকৃত নিট লাভ হিসাব করতে প্রযোজ্য সুদ, কর, অবচয় এবং অন্যান্য আয়-ব্যয়ও বিবেচনা করতে হবে।
ব্যবসার খরচ কত প্রকার?
Break-even Point হিসাব করার জন্য ব্যবসার খরচকে প্রধানত দুই ভাগে ভাগ করতে হয়:
১. Fixed Cost বা স্থায়ী খরচ
২. Variable Cost বা পরিবর্তনশীল খরচ
কিছু খরচ আবার আংশিক স্থায়ী ও আংশিক পরিবর্তনশীল হতে পারে। সেক্ষেত্রে খরচের প্রকৃতি অনুযায়ী সেগুলো বিশ্লেষণ করতে হবে।
Fixed Cost বা স্থায়ী খরচ
Fixed Cost হলো এমন খরচ, যা নির্দিষ্ট সময়সীমা ও কার্যক্রমের প্রাসঙ্গিক পরিসরের মধ্যে উৎপাদন বা বিক্রয়ের পরিমাণ পরিবর্তিত হলেও মোট অঙ্কে সাধারণত অপরিবর্তিত থাকে।
উদাহরণ:
- দোকান বা অফিস ভাড়া
- নির্দিষ্ট মাসিক বেতন
- ব্যবসার জন্য নির্ধারিত সফটওয়্যার সাবস্ক্রিপশন
- বীমার প্রিমিয়াম
- যন্ত্রপাতির প্রযোজ্য অবচয়
- নির্দিষ্ট মাসিক লাইসেন্স বা সার্ভিস ফি
ধরুন, একটি দোকানের মাসিক ভাড়া ২০,০০০ টাকা। প্রতিষ্ঠানটি মাসে ৫০০টি পণ্য বিক্রি করুক বা ১,০০০টি, ভাড়ার অঙ্ক একই থাকতে পারে।
তবে Fixed Cost বলতে এই নয় যে খরচ কখনো পরিবর্তিত হবে না। ভাড়া বৃদ্ধি, নতুন কর্মচারী নিয়োগ বা ব্যবসার পরিসর বাড়লে মোট স্থায়ী খরচও পরিবর্তিত হতে পারে।
Variable Cost বা পরিবর্তনশীল খরচ
Variable Cost হলো এমন খরচ, যা উৎপাদন বা বিক্রয়ের পরিমাণের সঙ্গে পরিবর্তিত হয়।
উদাহরণ:
- বিক্রি করা পণ্যের ক্রয়মূল্য
- উৎপাদনের কাঁচামাল
- প্রতি পণ্যের প্যাকেজিং খরচ
- প্রতি ইউনিটের সঙ্গে সম্পর্কিত উৎপাদন ব্যয়
- বিক্রয়ের সঙ্গে সরাসরি সম্পর্কিত কমিশন
- প্রতি অর্ডারের প্রযোজ্য ডেলিভারি বা লেনদেন ফি
ধরুন, একটি পণ্য তৈরি করতে কাঁচামাল ও প্যাকেজিং বাবদ ১২০ টাকা খরচ হয়। ১০০টি পণ্যের জন্য মোট খরচ হবে ১২,০০০ টাকা এবং ২০০টি পণ্যের জন্য হবে ২৪,০০০ টাকা।
এখানে প্রতি ইউনিটের পরিবর্তনশীল খরচ ১২০ টাকা ধরে নেওয়া হয়েছে।
বাস্তবে বেশি পরিমাণে কাঁচামাল কিনলে দাম কমতে পারে, আবার উৎপাদন বাড়লে অতিরিক্ত শ্রমিক বা যন্ত্রপাতির প্রয়োজন হতে পারে। তাই সব ব্যবসায় পরিবর্তনশীল খরচ সব সময় একই হারে বাড়ে না।
আরও পড়ুন:
- Profit Margin এবং Markup এর মধ্যে পার্থক্য কি এবং বিক্রয়মূল্য কীভাবে নির্ধারণ করবেন?
- ব্যবসায় লাভ হিসাব করার নিয়ম: নিট লাভ, মোট লাভ ও লাভের মার্জিন
Contribution Margin কী এবং কেন গুরুত্বপূর্ণ?
Break-even Point হিসাব করার জন্য Contribution Margin বুঝতে হবে।
Contribution Margin হলো বিক্রয় থেকে পরিবর্তনশীল খরচ বাদ দেওয়ার পর যে অর্থ অবশিষ্ট থাকে। এই অর্থ প্রথমে স্থায়ী খরচ মেটাতে সাহায্য করে। স্থায়ী খরচ পূরণ হওয়ার পর অতিরিক্ত Contribution Margin ব্যবসার লাভ বাড়াতে সাহায্য করে।
সূত্র:
Contribution Margin per Unit = প্রতি ইউনিটের বিক্রয়মূল্য − প্রতি ইউনিটের পরিবর্তনশীল খরচ
উদাহরণ
একটি পণ্যের বিক্রয়মূল্য ২০০ টাকা এবং প্রতি ইউনিটের পরিবর্তনশীল খরচ ১২০ টাকা।
Contribution Margin = ২০০ − ১২০ = ৮০ টাকা
অর্থাৎ, প্রতিটি পণ্য বিক্রি করলে ৮০ টাকা স্থায়ী খরচ মেটানোর জন্য অবশিষ্ট থাকে। এখানে ৮০ টাকা সরাসরি নিট লাভ নয়। প্রথমে এই অর্থ থেকে ব্যবসার স্থায়ী খরচ মেটাতে হবে।
Contribution Margin Ratio
Contribution Margin-এর সঙ্গে বিক্রয়ের অনুপাতকে Contribution Margin Ratio বলা হয়।
সূত্র:
Contribution Margin Ratio = (Contribution Margin ÷ Net Sales) × ১০০%
আগের উদাহরণে:
Contribution Margin Ratio = (৮০ ÷ ২০০) × ১০০% = ৪০%
অর্থাৎ, প্রতি ১০০ টাকা বিক্রয়ে ৪০ টাকা পরিবর্তনশীল খরচ বাদ দেওয়ার পর স্থায়ী খরচ ও লাভের জন্য অবশিষ্ট থাকে। এই অনুপাত ব্যবহার করে টাকার অঙ্কে Break-even Sales হিসাব করা যায়।
Break-even Point কী?
Break-even Point হলো সেই বিক্রয় বা উৎপাদনের স্তর, যেখানে ব্যবসার মোট আয় ও মোট খরচ সমান হয়। এই অবস্থায় ব্যবসার হিসাব অনুযায়ী লাভও হয় না, লোকসানও হয় না।
Break-even Point এর নিচে বিক্রয় থাকলে, অন্য সব বিষয় অপরিবর্তিত থাকলে ব্যবসায় লোকসান হবে। আর Break-even Point অতিক্রম করলে অতিরিক্ত বিক্রয় থেকে লাভ তৈরি হবে, যদি বিক্রয়মূল্য, পরিবর্তনশীল খরচ এবং স্থায়ী খরচের অনুমান সঠিক থাকে।
Break-even Point-এ:
মোট বিক্রয় = মোট খরচ
অথবা,
মোট Contribution Margin = মোট Fixed Cost
এই হিসাব ব্যবসায়ীকে বুঝতে সাহায্য করে, মাসে কতটি পণ্য বিক্রি করতে হবে বা কত টাকার বিক্রয় অর্জন করতে হবে, যাতে ব্যবসার খরচ উঠে আসে।
Break-even Point হিসাব করার সূত্র
পণ্যভিত্তিক ব্যবসার জন্য Break-even Point সাধারণত দুটি পদ্ধতিতে হিসাব করা হয়।
পদ্ধতি ১: কতটি পণ্য বিক্রি করতে হবে?
Break-even Point (Units) = Fixed Cost ÷ Contribution Margin per Unit
অর্থাৎ, মোট স্থায়ী খরচকে প্রতি ইউনিটের Contribution Margin দিয়ে ভাগ করলে Break-even Point এ পৌঁছানোর জন্য প্রয়োজনীয় ইউনিটের সংখ্যা পাওয়া যায়।
পদ্ধতি ২: কত টাকার বিক্রয় করতে হবে?
Break-even Sales = Fixed Cost ÷ Contribution Margin Ratio
এই সূত্রে Contribution Margin Ratio দশমিক আকারে ব্যবহার করতে হবে।
উদাহরণস্বরূপ, Contribution Margin Ratio ৪০% হলে সূত্রে ০.৪০ ব্যবহার করতে হবে, ৪০ নয়।
এই দুটি সূত্রের ফল একই Break-even অবস্থাকে ভিন্নভাবে প্রকাশ করে। একটি ইউনিটের সংখ্যা দেখায়, অন্যটি বিক্রয়ের টাকার অঙ্ক দেখায়।
Break-even Point হিসাব উদাহরণসহ
ধরুন, আপনি একটি ছোট বেকারি পরিচালনা করছেন। কেক তৈরির সরাসরি উপকরণ, প্যাকেজিং এবং অন্যান্য পরিবর্তনশীল খরচ বাদ দিয়ে আপনার বিক্রয়মূল্য ও খরচের হিসাব নিচে দেওয়া হলো।
মাসিক স্থায়ী খরচ
| খরচের বিবরণ | টাকা |
|---|---|
| দোকান ভাড়া | ২৫,০০০ |
| কর্মচারীদের নির্দিষ্ট বেতন | ২৫,০০০ |
| ইউটিলিটি ও অন্যান্য স্থায়ী ব্যয় | ১০,০০০ |
| মোট Fixed Cost | ৬০,০০০ |
প্রতি কেকের হিসাব
| বিবরণ | টাকা |
|---|---|
| প্রতি কেকের বিক্রয়মূল্য | ২০০ |
| প্রতি কেকের Variable Cost | ১২০ |
| Contribution Margin | ৮০ |
এখন Break-even Point হিসাব করি।
ধাপ ১: প্রতি ইউনিটের Contribution Margin
২০০ − ১২০ = ৮০ টাকা
ধাপ ২: Break-even Point (Units)
Break-even Point = ৬০,০০০ ÷ ৮০
Break-even Point = ৭৫০টি কেক
অর্থাৎ, এই অনুমানের ভিত্তিতে বেকারিটিকে মাসে ৭৫০টি কেক বিক্রি করতে হবে, যাতে তার মোট আয় ও মোট খরচ সমান হয়।
ধাপ ৩: Break-even Sales
Break-even Sales = ৭৫০ × ২০০ = ১,৫০,০০০ টাকা
অথবা, Contribution Margin Ratio ব্যবহার করে:
Contribution Margin Ratio = ৮০ ÷ ২০০ = ০.৪০
Break-even Sales = ৬০,০০০ ÷ ০.৪০ = ১,৫০,০০০ টাকা
দুটি পদ্ধতিতেই একই ফল পাওয়া গেল।
এই হিসাব থেকে ব্যবসায়ী বুঝতে পারবেন, মাসে ১ লাখ ৫০ হাজার টাকার কম বিক্রয় হলে লোকসানের ঝুঁকি থাকবে, আর এই বিক্রয়স্তরে পৌঁছালে ব্যবসার খরচ উঠে আসবে।
Break-even Point-এর নিচে, সমান ও ওপরে বিক্রয় হলে কী হয়?
একই বেকারির উদাহরণ ধরে তিনটি পরিস্থিতি দেখা যাক।
ধরা হয়েছে:
- প্রতি কেকের বিক্রয়মূল্য ২০০ টাকা
- প্রতি কেকের Variable Cost ১২০ টাকা
- প্রতি কেকের Contribution Margin ৮০ টাকা
- মাসিক Fixed Cost ৬০,০০০ টাকা
| বিবরণ | ৬০০টি কেক | ৭৫০টি কেক | ১,০০০টি কেক |
|---|---|---|---|
| বিক্রয় | ১,২০,০০০ | ১,৫০,০০০ | ২,০০,০০০ |
| পরিবর্তনশীল খরচ | ৭২,০০০ | ৯০,০০০ | ১,২০,০০০ |
| Contribution Margin | ৪৮,০০০ | ৬০,০০০ | ৮০,০০০ |
| স্থায়ী খরচ | ৬০,০০০ | ৬০,০০০ | ৬০,০০০ |
| লাভ/(লোকসান) | (১২,০০০) | ০ | ২০,০০০ |
এই হিসাব থেকে তিনটি বিষয় পরিষ্কার:
- ৬০০টি কেক বিক্রি করলে: ব্যবসার লোকসান হবে ১২,০০০ টাকা।
- ৭৫০টি কেক বিক্রি করলে: ব্যবসা Break-even Point-এ পৌঁছাবে।
- ১,০০০টি কেক বিক্রি করলে: ব্যবসার লাভ হবে ২০,০০০ টাকা।
এখানে কর, সুদ এবং অন্যান্য অনুল্লিখিত ব্যয় ধরা হয়নি। ফলে লাভের অঙ্কটি এই সরলীকৃত পরিচালন হিসাবের ভিত্তিতে নির্ধারিত।
এটি দেখায়, বিক্রয় বাড়লেই শুধু লাভ বাড়ে না; বিক্রয় থেকে পরিবর্তনশীল খরচ বাদ দেওয়ার পর কত অর্থ থাকে, সেটিও সমান গুরুত্বপূর্ণ।
ব্যবসায় লাভের লক্ষ্য অনুযায়ী কত বিক্রি করতে হবে?
অনেক ব্যবসায়ীর লক্ষ্য শুধু লোকসান এড়ানো নয়। তাঁরা মাসে একটি নির্দিষ্ট পরিমাণ লাভ করতে চান।
এক্ষেত্রে Break-even Point-এর সূত্র সামান্য পরিবর্তন করলেই প্রয়োজনীয় বিক্রয় নির্ধারণ করা যায়।
Target Profit-এর জন্য প্রয়োজনীয় ইউনিট:
Required Units = (Fixed Cost + Target Profit) ÷ Contribution Margin per Unit
উদাহরণ
আগের বেকারির মালিক মাসে ২০,০০০ টাকা পরিচালন লাভ করতে চান।
Fixed Cost = ৬০,০০০ টাকা
Target Profit = ২০,০০০ টাকা
Contribution Margin per Unit = ৮০ টাকা
Required Units = (৬০,০০০ + ২০,০০০) ÷ ৮০
Required Units = ৮০,০০০ ÷ ৮০ = ১,০০০টি কেক
অর্থাৎ, এই অনুমানের ভিত্তিতে মাসে ১,০০০টি কেক বিক্রি করলে ২০,০০০ টাকা পরিচালন লাভ অর্জন করা সম্ভব।
যদি ইউনিটের সংখ্যা ভগ্নাংশে আসে, তাহলে লক্ষ্য পূরণের জন্য পরবর্তী পূর্ণ ইউনিট পর্যন্ত নিতে হবে। বাস্তব পরিকল্পনায় বিক্রয়ক্ষমতা, চাহিদা এবং অতিরিক্ত খরচও বিবেচনা করতে হবে।
Margin of Safety কী?
Break-even Point জানা যেমন জরুরি, তেমনি প্রকৃত বা পরিকল্পিত বিক্রয় Break-even Point থেকে কতটা বেশি, তা জানাও গুরুত্বপূর্ণ।
এই ব্যবধানকে Margin of Safety বলা হয়। এটি বিক্রয় কমে গেলে ব্যবসা কতটা ঝুঁকিতে পড়তে পারে, সে সম্পর্কে ধারণা দেয়।
সূত্র:
Margin of Safety = Actual Sales − Break-even Sales
**Margin of Safety Ratio = (Margin of Safety ÷ Actual Sales) × ১০০%
উদাহরণ
ধরুন, বেকারির মাসিক প্রকৃত বিক্রয় ২,০০,০০০ টাকা এবং Break-even Sales ১,৫০,০০০ টাকা।
Margin of Safety = ২,০০,০০০ − ১,৫০,০০০ = ৫০,০০০ টাকা
Margin of Safety Ratio = (৫০,০০০ ÷ ২,০০,০০০) × ১০০% = ২৫%
এর অর্থ, অন্যান্য বিষয় অপরিবর্তিত থাকলে বিক্রয় ২৫% কমে ১,৫০,০০০ টাকায় পৌঁছালে ব্যবসাটি Break-even অবস্থায় থাকবে।
Margin of Safety কম হলে বিক্রয় সামান্য কমলেও লোকসানের ঝুঁকি তৈরি হতে পারে। তাই ব্যবসায়ীকে শুধু বিক্রয় বাড়ানোর পরিকল্পনা নয়, খরচ ও নগদ প্রবাহের ঝুঁকিও পর্যবেক্ষণ করতে হবে।
Break-even Point হিসাব করার সময় যেসব ভুল এড়াতে হবে
Fixed Cost ও Variable Cost ভুলভাবে শ্রেণিবদ্ধ করা
সব খরচকে স্থায়ী বা পরিবর্তনশীল ধরে নেওয়া ঠিক নয়। কিছু খরচ আংশিক স্থায়ী, আংশিক পরিবর্তনশীল হতে পারে। যেমন বিদ্যুৎ বিলের একটি অংশ নির্দিষ্ট এবং অন্য অংশ উৎপাদনের সঙ্গে পরিবর্তিত হতে পারে।
পণ্যের বিক্রয়মূল্য ও খরচ অপরিবর্তিত থাকবে ধরে নেওয়া
Break-even হিসাবে সাধারণত ধরা হয় যে নির্দিষ্ট পরিসরের মধ্যে বিক্রয়মূল্য, প্রতি ইউনিটের Variable Cost এবং Fixed Cost স্থিতিশীল থাকবে। বাস্তবে বাজারদর, কাঁচামালের দাম, ডিসকাউন্ট বা উৎপাদনক্ষমতার কারণে এসব পরিবর্তিত হতে পারে।
সব পণ্যের Contribution Margin এক ধরে নেওয়া
একটি ব্যবসায় একাধিক পণ্য থাকলে প্রতিটি পণ্যের বিক্রয়মূল্য ও Variable Cost আলাদা হতে পারে। সেক্ষেত্রে একটি পণ্যের Contribution Margin ব্যবহার করে পুরো ব্যবসার Break-even Point নির্ণয় করা যাবে না, যদি না উপযুক্ত Sales Mix বা বিক্রয়ের অনুপাত বিবেচনা করা হয়।
নগদ অর্থ ও লাভকে একই মনে করা
Break-even Point হলো হিসাবভিত্তিক আয় ও খরচের সমতার বিন্দু। এটি নগদ প্রবাহের সমতার নিশ্চয়তা দেয় না। বাকিতে বিক্রয়, ঋণের মূল টাকা পরিশোধ, মজুত ক্রয় এবং অন্যান্য নগদ লেনদেনের কারণে লাভ ও নগদ প্রবাহ আলাদা হতে পারে।
কর, সুদ ও অন্যান্য খরচ উপেক্ষা করা
আপনি যদি কর-পরবর্তী নিট লাভের লক্ষ্য নির্ধারণ করেন, তাহলে করের প্রভাব বিবেচনা করতে হবে। একইভাবে সুদ বা অন্যান্য প্রযোজ্য ব্যয় বাদ থাকলে হিসাবের ফল প্রকৃত নিট লাভকে উপস্থাপন করবে না।
Break-even Analysis ব্যবসায় কীভাবে কাজে লাগে?
Break-even Analysis শুধু হিসাবের সূত্র নয়। ব্যবসায়িক সিদ্ধান্ত নেওয়ার ক্ষেত্রেও এটি ব্যবহার করা যায়।
নতুন ব্যবসা শুরু করার আগে: সম্ভাব্য বিক্রয় কত হতে হবে, তা বুঝে প্রাথমিক ব্যবসায়িক পরিকল্পনা তৈরি করা যায়।
বিক্রয়মূল্য নির্ধারণে: দাম কমানো বা বাড়ানোর ফলে Contribution Margin ও Break-even Point কীভাবে পরিবর্তিত হবে, তা বিশ্লেষণ করা যায়।
খরচ নিয়ন্ত্রণে: Fixed Cost কমলে বা প্রতি ইউনিটের Variable Cost কমলে কতটা কম বিক্রয়ে খরচ উঠে আসবে, তা হিসাব করা যায়।
লাভের লক্ষ্য নির্ধারণে: মাসে কত টাকা লাভ করতে চাইলে কত ইউনিট বিক্রি করতে হবে, তা নির্ণয় করা যায়।
ব্যবসার ঝুঁকি বুঝতে: Margin of Safety ব্যবহার করে বিক্রয় কমে গেলে লোকসানের ঝুঁকি কতটা বাড়তে পারে, তা মূল্যায়ন করা যায়।
তবে Break-even Analysis কোনো নিশ্চিত বিক্রয় পূর্বাভাস নয়। এটি নির্দিষ্ট অনুমানের ভিত্তিতে তৈরি একটি পরিকল্পনা ও সিদ্ধান্ত গ্রহণের সরঞ্জাম।
ব্যবসায় লাভ-লোকসান ও Break-even Point সম্পর্কে সাধারণ প্রশ্ন
Break-even Point কী?
Break-even Point হলো সেই বিক্রয় বা উৎপাদনের স্তর, যেখানে মোট আয় ও মোট খরচ সমান হয়। এই অবস্থায় হিসাব অনুযায়ী লাভ বা লোকসান কোনোটিই থাকে না।
Break-even Point কীভাবে হিসাব করব?
Break-even Point (Units) = Fixed Cost ÷ Contribution Margin per Unit।
অন্যদিকে, Break-even Sales = Fixed Cost ÷ Contribution Margin Ratio। দ্বিতীয় সূত্রে Contribution Margin Ratio দশমিক আকারে ব্যবহার করতে হবে।
Break-even Point-এর নিচে বিক্রয় হলে কী হয়?
অন্যান্য বিষয় অপরিবর্তিত থাকলে Break-even Point-এর নিচে বিক্রয় হলে ব্যবসার আয় মোট খরচ মেটানোর জন্য যথেষ্ট হয় না। ফলে লোকসান হয়।
Break-even Point-এর ওপরে বিক্রয় হলে কি সবটাই লাভ?
না। Break-even Point অতিক্রম করার পর অতিরিক্ত বিক্রয় থেকে যে Contribution Margin আসে, তা লাভ বাড়ায়। তবে বিক্রয় বাড়ার সঙ্গে অতিরিক্ত স্থায়ী খরচ, পরিবর্তনশীল খরচ বা অন্যান্য ব্যয় তৈরি হলে লাভের হিসাবও পরিবর্তিত হবে।
ছোট ব্যবসার জন্য Break-even Analysis কি দরকার?
হ্যাঁ। ছোট ব্যবসায় দোকান ভাড়া, বেতন ও পণ্যের খরচের তুলনায় বিক্রয় কতটা হচ্ছে, তা বোঝার জন্য এই বিশ্লেষণ কাজে লাগে। এটি ব্যবসার ন্যূনতম বিক্রয় লক্ষ্য এবং সম্ভাব্য লোকসানের ঝুঁকি নির্ধারণে সাহায্য করে।
Break-even Point ও Payback Period কি একই?
না। Break-even Point হলো নির্দিষ্ট সময়ে আয় ও খরচের সমতার স্তর। Payback Period হলো প্রাথমিক বিনিয়োগের অর্থ নগদ প্রবাহের মাধ্যমে ফেরত পেতে কত সময় লাগে, তার হিসাব। দুটি আলাদা আর্থিক ধারণা।
উপসংহার
ব্যবসার লাভ-লোকসান বোঝার জন্য বিক্রয়, স্থায়ী খরচ এবং পরিবর্তনশীল খরচের মধ্যে সম্পর্ক জানা জরুরি। শুধু বিক্রয় বেশি হলেই ব্যবসা লাভজনক হয় না; বিক্রয় থেকে পরিবর্তনশীল খরচ বাদ দেওয়ার পর কত অর্থ থাকে এবং সেই অর্থ দিয়ে স্থায়ী খরচ মেটানো যায় কি না, সেটিও দেখতে হবে।
Break-even Point হিসাব করলে ব্যবসায়ী বুঝতে পারেন, কত ইউনিট পণ্য বিক্রি করতে হবে বা কত টাকার বিক্রয় অর্জন করতে হবে, যাতে ব্যবসার খরচ উঠে আসে। Target Profit ও Margin of Safety হিসাব করলে বিক্রয়ের লক্ষ্য নির্ধারণ এবং ঝুঁকি মূল্যায়ন আরও সহজ হয়।
ব্যবসায় সিদ্ধান্ত নেওয়ার আগে নিজের হিসাব যাচাই করুন। নিয়মিত বিক্রয় ও খরচের তথ্য সংরক্ষণ করুন, Break-even Point হিসাব করুন এবং বাস্তব বাজার পরিস্থিতির সঙ্গে আপনার পরিকল্পনা মিলিয়ে দেখুন। এতে ব্যবসার লাভ-লোকসান সম্পর্কে পরিষ্কার ধারণা পাওয়া যাবে এবং আর্থিক সিদ্ধান্ত নেওয়া সহজ হবে।