একটি ব্যবসার বিক্রয় ভালো হচ্ছে, প্রতিদিন পণ্য বিক্রি হচ্ছে, হিসাবের খাতায় লাভও দেখা যাচ্ছে। কিন্তু মাসের শেষে দেখা গেল, কর্মচারীদের বেতন দেওয়ার মতো টাকা নেই, সরবরাহকারীর বিল পরিশোধ করা যাচ্ছে না, এমনকি ব্যাংকের ঋণের কিস্তি দিতেও সমস্যা হচ্ছে। প্রশ্ন হলো, ব্যবসায় লাভ হওয়ার পরও এমন পরিস্থিতি কেন তৈরি হলো?
এর অন্যতম কারণ হতে পারে দুর্বল Cash Flow Management।
অনেক উদ্যোক্তা ব্যবসার লাভ-লোকসানের হিসাব রাখেন। কিন্তু ব্যবসায় কত টাকা আসছে, কত টাকা বের হচ্ছে এবং কখন আসছে বা যাচ্ছে, সেদিকে যথেষ্ট নজর দেন না। অথচ একটি ব্যবসা নিয়মিত পরিচালনা করতে হলে শুধু লাভ করলেই হয় না, প্রয়োজন সঠিক সময়ে পর্যাপ্ত নগদ অর্থের উপস্থিতি।
এখানেই Cash Flow বা নগদ অর্থের প্রবাহের গুরুত্ব।
Cash Flow কী?
Cash Flow বলতে একটি নির্দিষ্ট সময়ে ব্যবসার মধ্যে নগদ অর্থ এবং নগদ অর্থের সমতুল্য অর্থের প্রবেশ ও বের হয়ে যাওয়াকে বোঝায়।
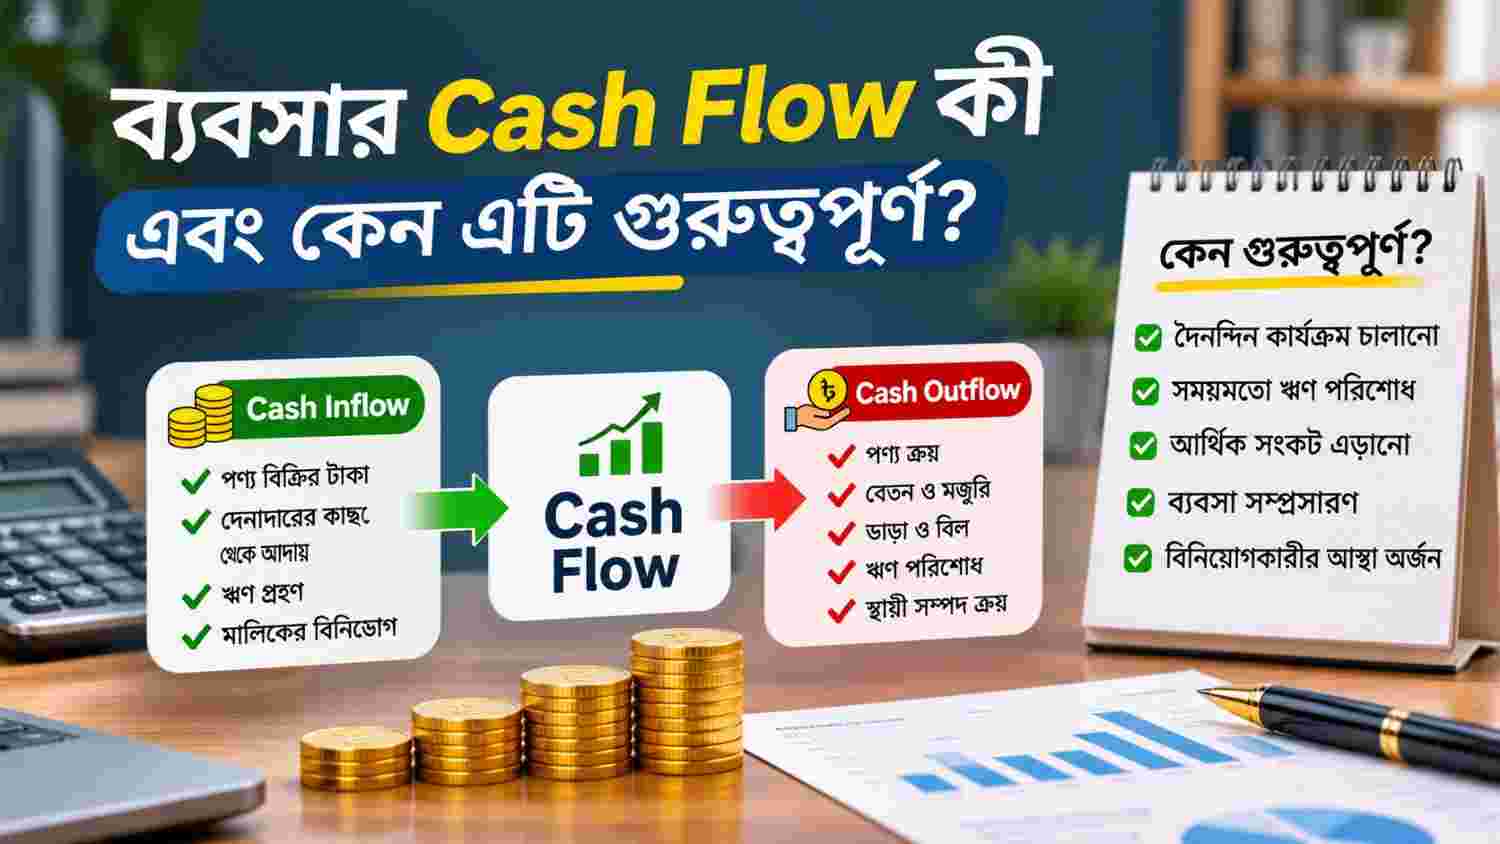
সহজভাবে বললে, একটি ব্যবসায় কত টাকা আসছে (Cash Inflow) এবং কত টাকা খরচ হচ্ছে বা বের হয়ে যাচ্ছে (Cash Outflow), এই দুইয়ের সমন্বিত প্রবাহই হলো Cash Flow।
যেমন, একজন ব্যবসায়ী জানুয়ারি মাসে ৫ লাখ টাকার পণ্য বিক্রি করলেন। এর মধ্যে ৩ লাখ টাকা নগদে পেলেন এবং বাকি ২ লাখ টাকা বাকিতে বিক্রি করলেন।
অন্যদিকে, ওই মাসে পণ্য কেনা, কর্মচারীদের বেতন, দোকান ভাড়া ও অন্যান্য খরচ বাবদ ২ লাখ ৫০ হাজার টাকা পরিশোধ করলেন।
এখন হিসাব অনুযায়ী ব্যবসায় বিক্রয় হয়েছে ৫ লাখ টাকা। কিন্তু প্রকৃতপক্ষে নগদ অর্থ এসেছে ৩ লাখ টাকা এবং বের হয়েছে ২ লাখ ৫০ হাজার টাকা।
সুতরাং ওই মাসে ব্যবসার Net Cash Flow:
Net Cash Flow = ৩,০০,০০০ − ২,৫০,০০০ = ৫০,০০০ টাকা।
অর্থাৎ, ওই মাসে ব্যবসাটির নিট নগদ প্রবাহ ৫০ হাজার টাকা। এখানে মনে রাখতে হবে, বাকিতে বিক্রি করা ২ লাখ টাকা বিক্রয় আয় হিসেবে গণ্য হলেও টাকা হাতে না আসা পর্যন্ত সেটি Cash Inflow নয়।
আরও পড়ুন : Fixed Cost ও Variable Cost এর মধ্যে পার্থক্য কী? উদাহরণ ও হিসাবসহ ব্যাখ্যা
Cash Inflow কী?
Cash Inflow বলতে ব্যবসার মধ্যে নগদ অর্থ প্রবেশ করাকে বোঝায়। ব্যবসা পরিচালনার বিভিন্ন উৎস থেকে এই অর্থ আসতে পারে।
একটি ব্যবসার সাধারণ Cash Inflow-এর উৎসগুলো হলো:
১. Cash Sales: পণ্য বা সেবা বিক্রি করে নগদ অর্থ পাওয়া।
২. Collection from Debtors: আগে বাকিতে বিক্রি করা পণ্যের টাকা গ্রাহকের কাছ থেকে আদায়।
৩. Loan Received: ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে ঋণ গ্রহণ।
৪. Owner’s Capital: ব্যবসার মালিকের বিনিয়োগ করা অর্থ।
৫. Sale of Assets: ব্যবসার পুরোনো মেশিন, গাড়ি বা অন্যান্য সম্পদ বিক্রি করে অর্থ পাওয়া।
৬. Interest and Investment Income: বিনিয়োগ বা আমানত থেকে প্রাপ্ত অর্থ।
তবে মনে রাখতে হবে, সব Cash Inflow ব্যবসার আয় নয়। যেমন, ব্যাংক থেকে ঋণ গ্রহণ করলে ব্যবসায় নগদ অর্থ আসে, কিন্তু সেটি ব্যবসার মুনাফা বা Revenue নয়। একইভাবে মালিকের নতুন বিনিয়োগও বিক্রয় আয় নয়।
Cash Outflow কী?
Cash Outflow বলতে ব্যবসা থেকে নগদ অর্থ বের হয়ে যাওয়াকে বোঝায়। ব্যবসার পরিচালনা, বিনিয়োগ এবং অর্থায়নের বিভিন্ন প্রয়োজনে এই অর্থ ব্যয় হয়।
একটি ব্যবসার সাধারণ Cash Outflow-এর উৎসগুলো হলো:
১. Purchase of Inventory: বিক্রির জন্য পণ্য কেনা।
২. Salary and Wages: কর্মচারীদের বেতন ও শ্রমিকদের মজুরি প্রদান।
৩. Rent and Utilities: দোকান বা অফিস ভাড়া, বিদ্যুৎ, গ্যাস ও পানির বিল পরিশোধ।
৪. Operating Expenses: পরিবহন, মার্কেটিং, মেরামত ও অন্যান্য পরিচালন ব্যয়।
৫. Loan Repayment: ব্যাংক বা আর্থিক প্রতিষ্ঠানের ঋণ পরিশোধ।
৬. Purchase of Fixed Assets: নতুন মেশিন, গাড়ি, আসবাবপত্র বা অন্যান্য স্থায়ী সম্পদ কেনা।
৭. Owner’s Withdrawal: ব্যবসা থেকে মালিকের ব্যক্তিগত প্রয়োজনে টাকা উত্তোলন।
এখানেও একটি বিষয় গুরুত্বপূর্ণ। ঋণের মূল টাকা পরিশোধ Cash Outflow হলেও সেটি Income Statement এর Expense নয়। একইভাবে স্থায়ী সম্পদ কেনার জন্য অর্থ ব্যয় হলেও পুরো অর্থ একবারে Profit and Loss Account এ খরচ হিসেবে দেখানো হয় না।
আরও পড়ুন : Revenue, Income ও Profit এর মধ্যে পার্থক্য কী? উদাহরণহ ব্যাখ্যা
Cash Flow কীভাবে হিসাব করবেন?
Cash Flow হিসাব করা খুবই সহজ। একটি নির্দিষ্ট সময়ে মোট Cash Inflow থেকে মোট Cash Outflow বাদ দিলেই Net Cash Flow পাওয়া যায়।
Cash Flow-এর সূত্র:
Net Cash Flow = Cash Inflow − Cash Outflow
ধরা যাক, একটি ট্রেডিং ব্যবসার জানুয়ারি মাসের আর্থিক লেনদেন নিচে দেওয়া হলো।
| বিবরণ | পরিমাণ |
|---|---|
| নগদ পণ্য বিক্রয় | ৳৩,০০,০০০ |
| দেনাদারের কাছ থেকে আদায় | ৳১,০০,০০০ |
| মালিকের বিনিয়োগ | ৳৫০,০০০ |
| মোট Cash Inflow | ৳৪,৫০,০০০ |
| পণ্য ক্রয় | ৳২,০০,০০০ |
| কর্মচারীদের বেতন | ৳৫০,০০০ |
| দোকান ভাড়া | ৳৩০,০০০ |
| অন্যান্য খরচ | ৳২০,০০০ |
| মোট Cash Outflow | ৳৩,০০,০০০ |
সুতরাং,
Net Cash Flow = ৪,৫০,০০০ − ৩,০০,০০০
Net Cash Flow = ৳১,৫০,০০০
অর্থাৎ, জানুয়ারি মাসে ব্যবসাটির নগদ অর্থের প্রবাহ ইতিবাচক ছিল ১ লাখ ৫০ হাজার টাকা।
তবে এই পুরো অর্থ ব্যবসার লাভ নয়। কারণ এর মধ্যে মালিকের ৫০ হাজার টাকার বিনিয়োগ রয়েছে। প্রকৃত লাভ নির্ণয় করতে হলে Income Statement প্রস্তুত করতে হবে।
Cash Flow এর প্রধান তিনটি ধরণ
একটি ব্যবসার Cash Flow সাধারণত তিনটি প্রধান ভাগে বিভক্ত। এগুলো হলো Operating Activities, Investing Activities এবং Financing Activities।
১. Operating Cash Flow (OCF)
Operating Cash Flow হলো ব্যবসার মূল কার্যক্রম থেকে সৃষ্ট নগদ অর্থের প্রবাহ।
যেমন, একটি পোশাক উৎপাদনকারী প্রতিষ্ঠান পোশাক তৈরি করে বিক্রি করল। ক্রেতাদের কাছ থেকে টাকা আদায় করল এবং কাঁচামাল কেনা, শ্রমিকদের বেতন ও অন্যান্য পরিচালন ব্যয় পরিশোধ করল।
এসব মূল ব্যবসায়িক কার্যক্রম থেকে যে নগদ অর্থের প্রবাহ তৈরি হয়, সেটিই Operating Cash Flow।
একটি ব্যবসার আর্থিক অবস্থা বোঝার জন্য এটি খুবই গুরুত্বপূর্ণ। কারণ এটি দেখায়, ব্যবসার মূল কার্যক্রম থেকে নিয়মিত নগদ অর্থ তৈরি হচ্ছে কি না।
২. Investing Cash Flow (ICF)
Investing Cash Flow হলো ব্যবসার দীর্ঘমেয়াদি সম্পদ ও বিনিয়োগ কেনাবেচার মাধ্যমে সৃষ্ট নগদ অর্থের প্রবাহ।
যেমন:
- নতুন মেশিন বা যন্ত্রপাতি কেনা।
- জমি, ভবন বা গাড়ি কেনা।
- পুরোনো স্থায়ী সম্পদ বিক্রি করা।
- দীর্ঘমেয়াদি বিনিয়োগ করা বা বিক্রি করা।
ধরা যাক, একটি উৎপাদনকারী প্রতিষ্ঠান ২০ লাখ টাকা দিয়ে নতুন মেশিন কিনল। এই ২০ লাখ টাকা Investing Cash Outflow হিসেবে বিবেচিত হবে।
আবার পুরোনো একটি মেশিন ৫ লাখ টাকায় বিক্রি করলে তা Investing Cash Inflow হিসেবে বিবেচিত হবে।
৩. Financing Cash Flow
Financing Cash Flow হলো ব্যবসার মূলধন সংগ্রহ এবং ঋণ বা মালিকের বিনিয়োগ-সংক্রান্ত কার্যক্রম থেকে সৃষ্ট নগদ অর্থের প্রবাহ।
যেমন:
- ব্যাংক থেকে ঋণ গ্রহণ।
- ব্যাংক ঋণের মূল টাকা পরিশোধ।
- মালিকের নতুন মূলধন বিনিয়োগ।
- শেয়ার ইস্যু করে অর্থ সংগ্রহ।
- মালিক বা শেয়ারহোল্ডারকে লভ্যাংশ প্রদান।
ধরা যাক, একটি ব্যবসা ব্যাংক থেকে ১০ লাখ টাকা ঋণ নিল। এটি Financing Cash Inflow।
অন্যদিকে, ঋণের মূল টাকা বাবদ ২ লাখ টাকা পরিশোধ করল। এটি Financing Cash Outflow।
Cash Flow এবং Profit এর মধ্যে পার্থক্য কী?
অনেক উদ্যোক্তা Cash Flow এবং Profit-কে একই বিষয় মনে করেন। কিন্তু হিসাববিজ্ঞানে এই দুটি সম্পূর্ণ আলাদা ধারণা।
Profit বা মুনাফা হলো নির্দিষ্ট সময়ের Revenue থেকে সংশ্লিষ্ট Expenses বাদ দেওয়ার পর অবশিষ্ট অর্থ। অন্যদিকে Cash Flow হলো প্রকৃত নগদ অর্থের প্রবেশ ও বহির্গমন।
একটি উদাহরণ দিয়ে বিষয়টি পরিষ্কার করা যাক।
ধরা যাক, একটি ব্যবসা ফেব্রুয়ারি মাসে ১০ লাখ টাকার পণ্য বিক্রি করল। এর মধ্যে ৪ লাখ টাকা নগদে পেল এবং বাকি ৬ লাখ টাকা বাকিতে বিক্রি করল।
ওই মাসে পণ্য বিক্রির Cost of Goods Sold ছিল ৬ লাখ টাকা এবং অন্যান্য পরিচালন ব্যয় ছিল ২ লাখ টাকা।
তাহলে ব্যবসার হিসাব হবে:
| বিবরণ | পরিমাণ |
|---|---|
| Sales Revenue | ৳১০,০০,০০০ |
| Cost of Goods Sold | ৳৬,০০,০০০ |
| Operating Expenses | ৳২,০০,০০০ |
| Net Profit | ৳২,০০,০০০ |
| প্রকৃত Cash Sales | ৳৪,০০,০০০ |
এখানে ব্যবসাটির মুনাফা হয়েছে ২ লাখ টাকা। কিন্তু নগদ বিক্রয় থেকে অর্থ এসেছে মাত্র ৪ লাখ টাকা। বাকি ৬ লাখ টাকা এখনো গ্রাহকের কাছ থেকে আদায় হয়নি।
অর্থাৎ, ব্যবসার Profit হয়েছে, কিন্তু সেই Profit-এর পুরো অর্থ নগদ হিসেবে হাতে আসেনি।
| বিষয় | Profit | Cash Flow |
|---|---|---|
| কী বোঝায় | ব্যবসার আয় ও ব্যয়ের পার্থক্য | নগদ অর্থের প্রবেশ ও বহির্গমন |
| হিসাবের ভিত্তি | Accrual Basis | নগদ লেনদেনের ভিত্তি |
| বাকিতে বিক্রয় | Revenue হিসেবে গণ্য | টাকা আদায় না হওয়া পর্যন্ত Inflow নয় |
| ঋণ গ্রহণ | Profit নয় | Cash Inflow |
| স্থায়ী সম্পদ ক্রয় | পুরো অর্থ তাৎক্ষণিক Expense নয় | Cash Outflow |
| মূল উদ্দেশ্য | ব্যবসার লাভজনকতা বোঝা | নগদ অর্থের অবস্থান বোঝা |
তাই একটি ব্যবসার প্রকৃত আর্থিক অবস্থা বুঝতে Profit এবং Cash Flow দুটিই বিশ্লেষণ করা প্রয়োজন।
ব্যবসার জন্য Cash Flow কেন গুরুত্বপূর্ণ?
একটি ব্যবসা লাভজনক হওয়া সত্ত্বেও Cash Flow দুর্বল হলে বিভিন্ন ধরনের আর্থিক সমস্যায় পড়তে পারে। নিচে এর কয়েকটি গুরুত্বপূর্ণ কারণ তুলে ধরা হলো।
১. দৈনন্দিন ব্যবসায়িক কার্যক্রম পরিচালনা
ব্যবসা পরিচালনার জন্য প্রতিদিনই অর্থের প্রয়োজন হয়। কর্মচারীদের বেতন, দোকান বা অফিস ভাড়া, বিদ্যুৎ বিল, পরিবহন খরচ এবং সরবরাহকারীর পাওনা পরিশোধ করতে হয়।
এসব খরচ নির্দিষ্ট সময়ে পরিশোধ করতে না পারলে ব্যবসার স্বাভাবিক কার্যক্রম ব্যাহত হতে পারে।
সঠিক Cash Flow Management ব্যবসাকে প্রয়োজনীয় সময়ে পর্যাপ্ত নগদ অর্থ হাতে রাখতে সাহায্য করে।
২. সময়মতো ঋণ ও দায় পরিশোধ
একটি ব্যবসার ব্যাংক ঋণ, সরবরাহকারীর পাওনা এবং অন্যান্য আর্থিক দায় থাকতে পারে।
কোনো ব্যবসার Profit ভালো হলেও হাতে নগদ অর্থ না থাকলে ঋণের কিস্তি বা অন্যান্য দায় পরিশোধ করা কঠিন হয়ে পড়ে।
নিয়মিত Cash Flow Analysis করলে ভবিষ্যতে কখন কত টাকা প্রয়োজন হবে, তা আগে থেকেই অনুমান করা সম্ভব।
৩. ব্যবসার আর্থিক সংকট শনাক্ত করা
Cash Flow বিশ্লেষণ করে ব্যবসার নগদ অর্থের ঘাটতি সম্পর্কে আগেই ধারণা পাওয়া যায়।
যেমন, কোনো ব্যবসার বিক্রয় বাড়ছে, কিন্তু গ্রাহকদের কাছ থেকে টাকা আদায় হচ্ছে ধীরগতিতে। অন্যদিকে সরবরাহকারীদের বিল দ্রুত পরিশোধ করতে হচ্ছে।
এমন পরিস্থিতিতে ব্যবসার Working Capital-এর ওপর চাপ তৈরি হতে পারে।
Cash Flow Statement ও নিয়মিত Cash Flow Forecasting এই সমস্যা শনাক্ত করতে সাহায্য করে।
৪. ব্যবসা সম্প্রসারণের সিদ্ধান্ত গ্রহণ
একটি ব্যবসা নতুন শাখা খুলতে চায়, উৎপাদন ক্ষমতা বাড়াতে চায় কিংবা নতুন মেশিন কিনতে চায়।
এসব সিদ্ধান্ত নেওয়ার আগে দেখতে হবে ব্যবসার হাতে পর্যাপ্ত নগদ অর্থ আছে কি না এবং ভবিষ্যতে প্রয়োজনীয় অর্থের ব্যবস্থা করা সম্ভব হবে কি না।
Cash Flow Analysis উদ্যোক্তাকে এসব সিদ্ধান্ত নিতে সহায়তা করে।
৫. অতিরিক্ত ঋণের ওপর নির্ভরশীলতা কমানো
Cash Flow দুর্বল হলে অনেক ব্যবসায়ী দৈনন্দিন খরচ মেটানোর জন্য বারবার ঋণ নিতে বাধ্য হন।
কিন্তু নিয়মিত নগদ অর্থের প্রবাহ ঠিক রাখতে পারলে ব্যবসা নিজের কার্যক্রম থেকে অর্থের প্রয়োজন মেটাতে পারে।
এতে অপ্রয়োজনীয় ঋণ গ্রহণ এবং সুদের ব্যয় কমানোর সুযোগ তৈরি হয়।
৬. বিনিয়োগকারী ও ব্যাংকের আস্থা অর্জন
ব্যাংক বা বিনিয়োগকারীরা কোনো ব্যবসায় অর্থায়ন করার আগে তার আর্থিক অবস্থা বিশ্লেষণ করেন।
তারা দেখতে চান ব্যবসাটি নিয়মিত নগদ অর্থ তৈরি করতে পারছে কি না, ঋণের কিস্তি পরিশোধের সক্ষমতা কেমন এবং ভবিষ্যতে নগদ অর্থের প্রবাহ কতটা স্থিতিশীল হতে পারে।
সঠিক Cash Flow Statement ব্যবসার আর্থিক সক্ষমতা মূল্যায়নে গুরুত্বপূর্ণ ভূমিকা রাখে।
Positive Cash Flow এবং Negative Cash Flow কী?
Cash Flow-এর ফলাফল সাধারণত তিন ধরনের হতে পারে।
১. Positive Cash Flow
যখন একটি ব্যবসার মোট Cash Inflow, মোট Cash Outflow-এর চেয়ে বেশি হয়, তখন তাকে Positive Cash Flow বলে।
উদাহরণ:
Cash Inflow = ৳৫,০০,০০০
Cash Outflow = ৳৪,০০,০০০
Net Cash Flow = ৳১,০০,০০০
এটি নগদ অর্থের উদ্বৃত্ত নির্দেশ করে।
২. Negative Cash Flow
যখন একটি ব্যবসার মোট Cash Outflow, মোট Cash Inflow এর চেয়ে বেশি হয়, তখন তাকে Negative Cash Flow বলে।
উদাহরণ:
Cash Inflow = ৳৩,৫০,০০০
Cash Outflow = ৳৪,০০,০০০
Net Cash Flow = −৳৫০,০০০
এর ফলে ব্যবসায় নগদ অর্থের ঘাটতি তৈরি হতে পারে।
৩. Zero Cash Flow
যখন মোট Cash Inflow এবং মোট Cash Outflow সমান হয়, তখন Net Cash Flow শূন্য হয়।
উদাহরণ:
Cash Inflow = ৳৪,০০,০০০
Cash Outflow = ৳৪,০০,০০০
Net Cash Flow = ৳০
অর্থাৎ, নগদ অর্থের নিট পরিবর্তন হচ্ছে না।
তবে Positive Cash Flow মানেই ব্যবসা লাভজনক, এমন নয়। আবার Negative Cash Flow মানেই ব্যবসা লোকসান করছে, এমনও নয়।
যেমন, একটি নতুন কারখানা স্থাপনের জন্য কোনো প্রতিষ্ঠান বড় অঙ্কের অর্থ দিয়ে মেশিন কিনলে তার Cash Flow সাময়িকভাবে Negative হতে পারে। কিন্তু এই বিনিয়োগ ভবিষ্যতে উৎপাদন ও আয় বাড়াতে সাহায্য করতে পারে।
তাই Cash Flow-এর ফলাফল বিশ্লেষণের সময় অর্থের উৎস, ব্যবহার এবং সময়কাল বিবেচনা করতে হবে।
Cash Flow Statement কী?
Cash Flow Statement হলো একটি গুরুত্বপূর্ণ Financial Statement, যেখানে নির্দিষ্ট হিসাবকালীন সময়ে ব্যবসার নগদ অর্থের প্রবেশ ও বহির্গমনের বিস্তারিত তথ্য দেখানো হয়।
একটি Cash Flow Statement সাধারণত তিনটি প্রধান অংশে বিভক্ত:
১. Cash Flow from Operating Activities
২. Cash Flow from Investing Activities
৩. Cash Flow from Financing Activities
এই তিনটি কার্যক্রমের নিট নগদ প্রবাহ যোগ করে হিসাবকালের নগদ অর্থের নিট পরিবর্তন পাওয়া যায়।
এরপর শুরুর নগদ অর্থের সঙ্গে এই পরিবর্তন যোগ করলে হিসাবকালের শেষের নগদ অর্থের পরিমাণ পাওয়া যায়।
Cash Flow Statement-এর সাধারণ সূত্র:
Net Change in Cash = Operating Cash Flow + Investing Cash Flow + Financing Cash Flow
Closing Cash = Opening Cash + Net Change in Cash
Cash Flow Statement সাধারণত Accrual Accounting ভিত্তিতে প্রস্তুত করা হয় এবং Operating Activities-এর নগদ প্রবাহ Direct Method অথবা Indirect Method এ উপস্থাপন করা যায়।
কীভাবে ব্যবসার Cash Flow ভালো রাখবেন?
একটি ব্যবসার Cash Flow ভালো রাখার জন্য শুধু খরচ কমালেই হবে না। একই সঙ্গে অর্থ আদায়, পেমেন্ট এবং নগদ অর্থ ব্যবহারের পরিকল্পনাও করতে হবে।
নিচের কৌশলগুলো অনুসরণ করতে পারেন।
১. দ্রুত গ্রাহকের কাছ থেকে টাকা আদায় করুন
বাকিতে বিক্রয়ের ক্ষেত্রে নির্দিষ্ট Credit Period নির্ধারণ করুন। সময়মতো টাকা আদায়ের জন্য নিয়মিত গ্রাহকদের সঙ্গে যোগাযোগ রাখুন।
২. অপ্রয়োজনীয় খরচ কমান
ব্যবসার প্রতিটি খরচ পর্যালোচনা করুন। যেসব খরচ ব্যবসার জন্য প্রয়োজনীয় নয়, সেগুলো কমিয়ে আনুন।
৩. Inventory Management উন্নত করুন
অতিরিক্ত পণ্য মজুত করে রাখলে ব্যবসার অনেক টাকা Inventory-তে আটকে থাকে। তাই বিক্রয়ের চাহিদা অনুযায়ী পণ্য মজুত করুন।
৪. Supplier Payment পরিকল্পনা করুন
সরবরাহকারীদের সঙ্গে যুক্তিসংগত Credit Terms নির্ধারণ করুন। তবে নির্ধারিত সময়ের মধ্যে পাওনা পরিশোধ নিশ্চিত করুন।
৫. Cash Flow Forecast তৈরি করুন
আগামী ১ মাস, ৩ মাস বা ৬ মাসে কত টাকা আসবে এবং কত টাকা খরচ হবে, তার একটি পূর্বাভাস তৈরি করুন।
৬. Emergency Cash Reserve রাখুন
হঠাৎ বিক্রয় কমে যাওয়া, বড় কোনো মেরামত বা জরুরি ব্যয়ের জন্য ব্যবসায় কিছু নগদ অর্থ সংরক্ষণ করুন।
৭. নিয়মিত Cash Flow Statement প্রস্তুত করুন
প্রতি মাসে Cash Flow Statement তৈরি করুন এবং আগের মাসের সঙ্গে তুলনা করুন। এতে নগদ অর্থের প্রবাহের পরিবর্তন সহজে বোঝা যাবে।
উপসংহার
একটি ব্যবসার সাফল্য শুধু কত টাকা বিক্রি হলো বা কত টাকা লাভ হলো, তার ওপর নির্ভর করে না। ব্যবসাটি তার দৈনন্দিন কার্যক্রম পরিচালনা করতে পারছে কি না, সময়মতো দায় পরিশোধ করতে পারছে কি না এবং ভবিষ্যৎ পরিকল্পনার জন্য প্রয়োজনীয় নগদ অর্থ হাতে রাখতে পারছে কি না, সেটিও সমান গুরুত্বপূর্ণ।
মনে রাখবেন, Profit একটি ব্যবসার লাভজনকতা নির্দেশ করে, আর Cash Flow নির্দেশ করে ব্যবসায় নগদ অর্থ কীভাবে প্রবাহিত হচ্ছে।
একটি ব্যবসা দীর্ঘদিন পরিচালনা করতে হলে এই দুটি বিষয়ই নিয়মিত পর্যবেক্ষণ করতে হবে। কারণ লাভজনক ব্যবসার জন্য Profit প্রয়োজন, আর ব্যবসার দৈনন্দিন কার্যক্রম সচল রাখতে প্রয়োজন পর্যাপ্ত Cash Flow।


