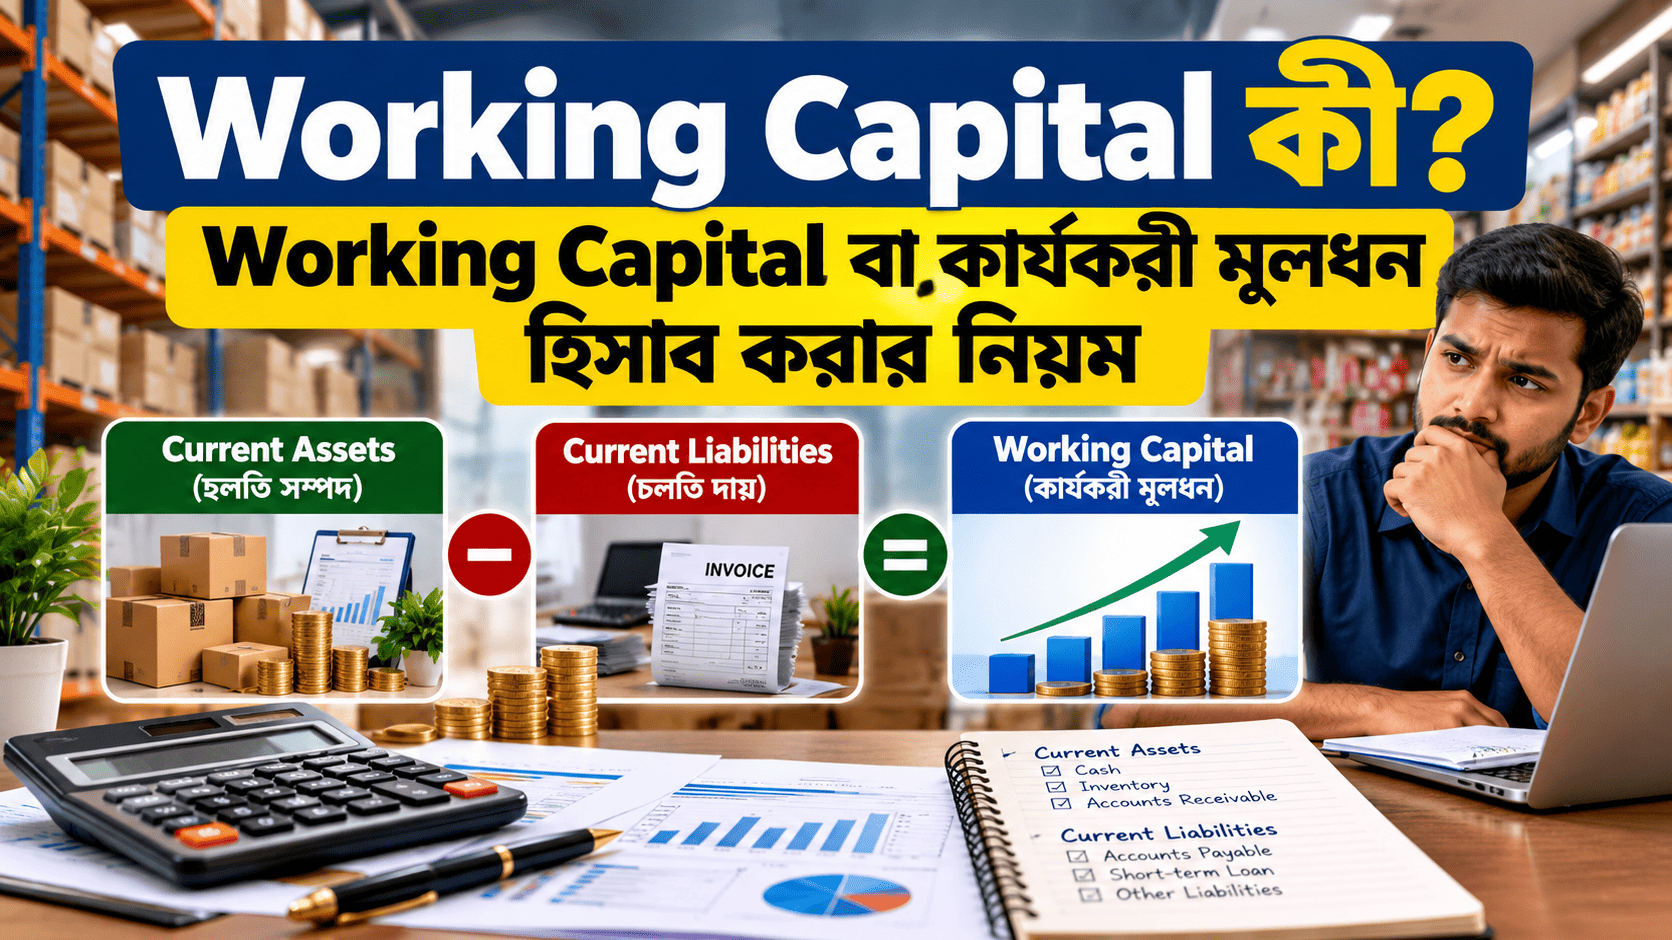
একজন ব্যবসায়ী ১০ লাখ টাকা বিনিয়োগ করে একটি পাইকারি ব্যবসা শুরু করলেন। ব্যবসার জন্য পণ্য কিনলেন, দোকান ভাড়া নিলেন এবং কর্মচারী নিয়োগ করলেন। কয়েক মাস পর তাঁর বিক্রয় বাড়তে শুরু করল। কিন্তু নতুন পণ্য কেনা, সরবরাহকারীর বিল পরিশোধ এবং কর্মচারীদের বেতন দেওয়ার সময় দেখা গেল, হাতে পর্যাপ্ত টাকা নেই।
প্রশ্ন হলো, ব্যবসায় টাকা বিনিয়োগ করার পরও এমন পরিস্থিতি কেন তৈরি হলো?
এর একটি সম্ভাব্য কারণ হলো, ব্যবসার অর্থের বড় অংশ পণ্যের মজুত ও ক্রেতার কাছে পাওনা হিসেবে আটকে আছে। বিক্রয় হচ্ছে, হিসাবেও লাভ দেখা যাচ্ছে, কিন্তু প্রয়োজনের সময় নগদ টাকা পাওয়া যাচ্ছে না।
এই সমস্যা বুঝতে হলে Working Capital বা কার্যকরী মূলধন সম্পর্কে জানতে হবে।
একটি ব্যবসা পরিচালনা করতে শুধু দোকান, জমি, মেশিন বা অন্যান্য স্থায়ী সম্পদ থাকলেই হয় না। প্রতিদিনের কেনাকাটা, বেতন, ভাড়া, সরবরাহকারীর বিল এবং অন্যান্য চলতি দায় মেটানোর জন্য পর্যাপ্ত চলতি সম্পদও প্রয়োজন। ব্যবসার এই স্বল্পমেয়াদি আর্থিক সক্ষমতা বোঝার ক্ষেত্রে Working Capital গুরুত্বপূর্ণ ভূমিকা পালন করে।
এই আর্টিকেলে আমরা জানব Working Capital কী, কীভাবে এটি হিসাব করতে হয়, Current Assets ও Current Liabilities কী, Current Ratio ও Quick Ratio কীভাবে বের করতে হয় এবং বাংলাদেশের ব্যবসায় কার্যকরী মূলধন ব্যবস্থাপনা কীভাবে উন্নত করা যায়।
Working Capital কী?
Working Capital বা কার্যকরী মূলধন হলো ব্যবসার দৈনন্দিন কার্যক্রম পরিচালনার জন্য ব্যবহৃত মূলধন যা চলতি সম্পদ ও চলতি দায়ের মধ্যকার পার্থক্য থেকে বের করা যায়।
সাধারণভাবে Net Working Capital হিসাব করা হয় চলতি সম্পদ থেকে চলতি দায় বাদ দিয়ে।
সূত্র:
Net Working Capital = Current Assets − Current Liabilities
এখানে Current Assets বলতে এমন সম্পদ বোঝায়, যা সাধারণত ব্যবসার স্বাভাবিক পরিচালন চক্রে নগদে রূপান্তরিত হবে, বিক্রি হবে বা ব্যবহৃত হবে। Current Liabilities হলো এমন দায়, যা সাধারণত স্বাভাবিক পরিচালন চক্রে বা পরবর্তী ১২ মাসের মধ্যে পরিশোধযোগ্য।
উদাহরণ হিসেবে একটি ব্যবসার চলতি সম্পদ ৮ লাখ টাকা এবং চলতি দায় ৫ লাখ টাকা হলে:
Net Working Capital = ৮,০০,০০০ − ৫,০০,০০০l = ৩,০০,০০০ টাকা। অর্থাৎ, হিসাব অনুযায়ী ব্যবসাটির নিট কার্যকরী মূলধন ৩ লাখ টাকা।
তবে এই ৩ লাখ টাকা মানেই ব্যবসার ব্যাংক হিসাবে বা হাতে নগদ ৩ লাখ টাকা রয়েছে, এমন নয়। চলতি সম্পদের মধ্যে মজুত পণ্য ও ক্রেতার কাছে পাওনাও থাকতে পারে।
এই পার্থক্যটি বোঝা খুব গুরুত্বপূর্ণ। কারণ একটি ব্যবসার Net Working Capital ইতিবাচক হলেও নগদ অর্থের সংকট তৈরি হতে পারে।
Working Capital কেন ব্যবসার জন্য গুরুত্বপূর্ণ?
ব্যবসা চালু রাখতে প্রতিদিন অর্থের প্রয়োজন হয়। পণ্য বিক্রি করার পর ক্রেতার কাছ থেকে টাকা পেতে সময় লাগতে পারে। আবার সরবরাহকারীকে পণ্যের মূল্য, কর্মচারীদের বেতন এবং অন্যান্য বিল নির্দিষ্ট সময়ে পরিশোধ করতে হয়।
Working Capital ব্যবস্থাপনা দুর্বল হলে বিক্রয় ও লাভ থাকা সত্ত্বেও ব্যবসার স্বাভাবিক কার্যক্রম বাধাগ্রস্ত হতে পারে।
কার্যকরী মূলধন ব্যবস্থাপনা গুরুত্বপূর্ণ হওয়ার কয়েকটি কারণ নিচে দেওয়া হলো।
দৈনন্দিন খরচ মেটানো: দোকান ভাড়া, বেতন, বিদ্যুৎ বিল ও অন্যান্য চলতি ব্যয় পরিশোধের সক্ষমতা বজায় রাখতে সাহায্য করে।
সময়মতো সরবরাহকারীর বিল পরিশোধ: পর্যাপ্ত চলতি সম্পদ থাকলে পণ্য সরবরাহকারীর সঙ্গে আর্থিক লেনদেন পরিচালনা সহজ হতে পারে।
নতুন পণ্য কেনা: ব্যবসায় বিক্রয় বাড়লে অতিরিক্ত পণ্য কেনার প্রয়োজন হতে পারে। এর জন্য কার্যকরী মূলধন দরকার।
বাকিতে বিক্রয় পরিচালনা: ক্রেতার কাছ থেকে টাকা আদায়ের আগে ব্যবসাকে নিজস্ব অর্থ দিয়ে কিছু ব্যয় মেটাতে হতে পারে।
আকস্মিক ব্যয় সামলানো: বিক্রয় কমে যাওয়া, পণ্য ফেরত বা জরুরি মেরামতের মতো পরিস্থিতিতে পর্যাপ্ত চলতি সম্পদ সহায়ক হতে পারে।
তবে শুধু বেশি Working Capital থাকলেই ব্যবসা ভালোভাবে পরিচালিত হচ্ছে, এমন নয়। অতিরিক্ত নগদ অর্থ অব্যবহৃত থাকতে পারে কিংবা অপ্রয়োজনীয় মজুতে টাকা আটকে থাকতে পারে। তাই মূলধনের পরিমাণের পাশাপাশি সেটি কীভাবে ব্যবহার হচ্ছে, তাও বিশ্লেষণ করতে হবে।
Current Assets বা চলতি সম্পদ কী?
Current Assets হলো ব্যবসার এমন সম্পদ, যা সাধারণত স্বাভাবিক পরিচালন চক্রে নগদে রূপান্তরিত হবে, বিক্রি হবে বা ব্যবহৃত হবে। প্রচলিত শ্রেণিবিন্যাসে পরবর্তী ১২ মাসের মধ্যে নগদে রূপান্তরিত বা ব্যবহৃত হওয়ার প্রত্যাশাও গুরুত্বপূর্ণ।
বাংলাদেশের একটি সাধারণ ট্রেডিং ব্যবসার চলতি সম্পদের উদাহরণ হলো:
- Cash in Hand: হাতে থাকা নগদ টাকা।
- Cash at Bank: ব্যাংক হিসাবে থাকা ব্যবহারযোগ্য অর্থ।
- Accounts Receivable: ক্রেতার কাছে পাওনা টাকা।
- Inventory: বিক্রয়ের জন্য রাখা পণ্য।
- Short-term Investments: স্বল্পমেয়াদি বিনিয়োগ, যা প্রযোজ্য শ্রেণিবিন্যাস অনুযায়ী চলতি সম্পদ।
- Prepaid Expenses: ভবিষ্যৎ সময়ের জন্য আগাম পরিশোধ করা কিছু ব্যয়, যেমন প্রযোজ্য আগাম ভাড়া বা বীমা।
উদাহরণ
একটি পাইকারি ব্যবসার চলতি সম্পদের হিসাব নিচে দেওয়া হলো।
| চলতি সম্পদ | টাকা |
|---|---|
| হাতে নগদ | ৫০,০০০ |
| ব্যাংক ব্যালেন্স | ১,৫০,০০০ |
| ক্রেতার কাছে পাওনা | ২,০০,০০০ |
| পণ্যের মজুত | ৩,০০,০০০ |
| অগ্রিম পরিশোধিত ব্যয় | ৩০,০০০ |
| মোট Current Assets | ৭,৩০,০০০ |
হিসাব অনুযায়ী, ব্যবসাটির মোট চলতি সম্পদ ৭ লাখ ৩০ হাজার টাকা।
কিন্তু এই সম্পদের সব অংশ সমান দ্রুত নগদে রূপান্তরিত হবে না। হাতে নগদ ও ব্যাংকের ব্যবহারযোগ্য অর্থ দ্রুত কাজে লাগানো সম্ভব। অন্যদিকে, ক্রেতার পাওনা আদায় হতে সময় লাগতে পারে এবং পণ্য বিক্রি না হওয়া পর্যন্ত মজুত থেকে নগদ অর্থ আসবে না।
তাই Current Assets-এর মোট অঙ্ক জানার পাশাপাশি এর গঠনও বিশ্লেষণ করা দরকার।
Current Liabilities বা চলতি দায় কী?
Current Liabilities হলো ব্যবসার এমন দায়, যা সাধারণত স্বাভাবিক পরিচালন চক্রে বা পরবর্তী ১২ মাসের মধ্যে পরিশোধযোগ্য।
একটি ব্যবসার চলতি দায়ের মধ্যে থাকতে পারে:
- Accounts Payable: পণ্য বা সেবা সরবরাহকারীর কাছে বকেয়া।
- Short-term Loans: স্বল্পমেয়াদি ঋণ।
- Current Portion of Long-term Loans: দীর্ঘমেয়াদি ঋণের যে অংশ পরবর্তী ১২ মাসের মধ্যে পরিশোধ করতে হবে।
- Accrued Expenses: হিসাবভুক্ত হলেও এখনো পরিশোধ না করা ব্যয়।
- Salary Payable: কর্মচারীদের বকেয়া বেতন।
- Tax and VAT Payable: প্রযোজ্য ও পরিশোধযোগ্য কর বা VAT।
- Customer Advances: গ্রাহকের কাছ থেকে নেওয়া অগ্রিম অর্থ, যা হিসাবনীতি অনুযায়ী চলতি দায় হতে পারে।
উদাহরণ
আগের পাইকারি ব্যবসাটির চলতি দায়ের হিসাব নিচে দেওয়া হলো।
| চলতি দায় | টাকা |
|---|---|
| সরবরাহকারীর কাছে বকেয়া | ২,০০,০০০ |
| স্বল্পমেয়াদি ব্যাংক ঋণ | ১,০০,০০০ |
| বকেয়া বেতন ও অন্যান্য ব্যয় | ৫০,০০০ |
| পরিশোধযোগ্য কর ও অন্যান্য দায় | ৩০,০০০ |
| মোট Current Liabilities | ৩,৮০,০০০ |
অতএব, ব্যবসাটির মোট চলতি দায় ৩ লাখ ৮০ হাজার টাকা।
এখানে ঋণের ক্ষেত্রে শুধু স্বল্পমেয়াদি ঋণ নয়, দীর্ঘমেয়াদি ঋণের পরবর্তী ১২ মাসে পরিশোধযোগ্য অংশও যথাযথভাবে চলতি দায় হিসেবে শ্রেণিবদ্ধ করতে হবে।
Net Working Capital কীভাবে হিসাব করবেন?
উপরের লেখা থেকে আপনি চলতি সম্পদ ও চলতি দায়ের ধারণা জানতে পারলেন। এবার এই দুটি অঙ্ক ব্যবহার করে Net Working Capital হিসাব করা যাক।
সূত্র:
Net Working Capital = Total Current Assets − Total Current Liabilities
আগের উদাহরণে:
- Total Current Assets = ৭,৩০,০০০ টাকা
- Total Current Liabilities = ৩,৮০,০০০ টাকা
সুতরাং,
Net Working Capital = ৭,৩০,০০০ − ৩,৮০,০০০
Net Working Capital = ৩,৫০,০০০ টাকা
অর্থাৎ, ব্যবসাটির নিট কার্যকরী মূলধন ৩ লাখ ৫০ হাজার টাকা।
এই হিসাব থেকে বোঝা যায়, চলতি সম্পদ চলতি দায়ের চেয়ে বেশি। তবে ব্যবসাটি সময়মতো সব বিল পরিশোধ করতে পারবে কি না, তা নির্ধারণের জন্য নগদ অর্থ, পাওনা আদায়ের সময়, মজুতের গতি এবং দায়ের পরিশোধের সময়ও দেখতে হবে।
Positive, Negative ও Zero Working Capital-এর অর্থ
Net Working Capital-এর ফলাফল সাধারণত তিনভাবে ব্যাখ্যা করা যায়।
Positive Working Capital
যখন Current Assets, Current Liabilities-এর চেয়ে বেশি হয়, তখন Net Working Capital ইতিবাচক হয়।
উদাহরণ:
Current Assets = ১০ লাখ টাকা
Current Liabilities = ৬ লাখ টাকা
Net Working Capital = ৪ লাখ টাকা
এটি স্বল্পমেয়াদি দায়ের তুলনায় বেশি চলতি সম্পদ থাকার ইঙ্গিত প্রদান করে। তবে চলতি সম্পদের বড় অংশ যদি অনাদায়ী পাওনা বা ধীরগতির মজুত হয়, তাহলে নগদ সংকট তবুও হতে পারে।
Negative Working Capital
যখন Current Liabilities, Current Assets-এর চেয়ে বেশি হয়, তখন Net Working Capital ঋণাত্মক হয়।
উদাহরণ:
Current Assets = ৫ লাখ টাকা
Current Liabilities = ৭ লাখ টাকা
Net Working Capital = −২ লাখ টাকা
এটি চলতি দায়ের তুলনায় চলতি সম্পদ কম থাকার ইঙ্গিত দেয়। ব্যবসাটি যদি সময়মতো নগদ অর্থ সংগ্রহ করতে না পারে, তাহলে বিল পরিশোধে চাপ তৈরি হতে পারে।
তবে ঋণাত্মক Working Capital সব ব্যবসার ক্ষেত্রেই সমানভাবে খারাপ নয়। কিছু ব্যবসায় ক্রেতার কাছ থেকে দ্রুত নগদ অর্থ আসে এবং সরবরাহকারীকে পরে অর্থ পরিশোধ করা যায়। সে ক্ষেত্রে ব্যবসার পরিচালন মডেল বিবেচনা করে ফলাফল বিশ্লেষণ করতে হয়।
Zero Working Capital
যখন Current Assets ও Current Liabilities সমান হয়, তখন Net Working Capital শূন্য হয়।
উদাহরণ:
Current Assets = ৫ লাখ টাকা
Current Liabilities = ৫ লাখ টাকা
Net Working Capital = ০ টাকা
এতে চলতি সম্পদ ও চলতি দায় সমান বোঝায়। কিন্তু নগদ অর্থের পরিমাণ খুব কম হলে বা পাওনা আদায়ে দেরি হলে ব্যবসার তারল্যসংকট তৈরি হতে পারে।
Current Ratio কী এবং কীভাবে হিসাব করবেন?
Net Working Capital এর পাশাপাশি ব্যবসার স্বল্পমেয়াদি দায় পরিশোধের সক্ষমতা বোঝার জন্য Current Ratio ব্যবহার করা হয়।
সূত্র:
Current Ratio = Current Assets ÷ Current Liabilities
আগের উদাহরণে:
Current Ratio = ৭,৩০,০০০ ÷ ৩,৮০,০০০ = ১.৯২ : ১
অর্থাৎ, প্রতি ১ টাকা চলতি দায়ের বিপরীতে ব্যবসাটির প্রায় ১.৯২ টাকা চলতি সম্পদ রয়েছে। Current Ratio ১-এর বেশি হলে সাধারণভাবে চলতি সম্পদ চলতি দায়ের চেয়ে বেশি বোঝায়। তবে শুধু একটি অনুপাত দিয়ে ব্যবসার আর্থিক সক্ষমতা সম্পর্কে চূড়ান্ত সিদ্ধান্ত নেওয়া ঠিক নয়।
উদাহরণস্বরূপ, কোনো ব্যবসার Current Ratio ২ : ১ হলেও যদি তার বেশিরভাগ সম্পদ অবিক্রীত পণ্য বা দীর্ঘদিনের অনাদায়ী পাওনা হয়, তাহলে সময়মতো বিল পরিশোধ করা কঠিন হতে পারে।
তাই Current Ratio-এর পাশাপাশি Quick Ratio, Cash Flow এবং পাওনা ও মজুতের অবস্থা বিশ্লেষণ করা দরকার।
আরও পড়ুন: ব্যবসায় লাভ-লোকসান ও Break-even Point হিসাব করার নিয়ম
Quick Ratio কী এবং কেন গুরুত্বপূর্ণ?
Quick Ratio বা Acid-test Ratio হলো ব্যবসার এমন একটি তারল্য অনুপাত, যা তুলনামূলক দ্রুত নগদে রূপান্তরযোগ্য সম্পদের সাহায্যে চলতি দায় পরিশোধের সক্ষমতা মূল্যায়ন করে।
একটি প্রচলিত সূত্র হলো:
Quick Ratio = (Cash + Short-term Investments + Receivables) ÷ Current Liabilities
এখানে এমন সম্পদ অন্তর্ভুক্ত করা হয়, যেগুলো দ্রুত নগদে রূপান্তরযোগ্য। সাধারণভাবে Inventory এবং Prepaid Expenses বাদ থাকে।
আগের উদাহরণে ধরে নেওয়া যাক:
| বিবরণ | টাকা |
|---|---|
| হাতে নগদ | ৫০,০০০ |
| ব্যাংক ব্যালেন্স | ১,৫০,০০০ |
| ক্রেতার কাছে পাওনা | ২,০০,০০০ |
| মোট Quick Assets | ৪,০০,০০০ |
| মোট Current Liabilities | ৩,৮০,০০০ |
Quick Ratio = ৪,০০,০০০ ÷ ৩,৮০,০০০ = ১.০৫ : ১
অর্থাৎ, নির্ধারিত Quick Assets-এর ভিত্তিতে প্রতি ১ টাকা চলতি দায়ের বিপরীতে প্রায় ১.০৫ টাকা দ্রুত নগদে রূপান্তরযোগ্য সম্পদ রয়েছে।
তবে পাওনা আদায়যোগ্য কি না এবং ব্যাংকের অর্থ ব্যবহারযোগ্য কি না, সেটিও যাচাই করতে হবে। অনাদায়ী পাওনা বা সীমাবদ্ধ ব্যাংক ব্যালেন্স থাকলে প্রকৃত তারল্য এই অনুপাতের চেয়ে দুর্বল হতে পারে।
Working Capital ও Cash Flow-এর মধ্যে পার্থক্য
Working Capital ও Cash Flow একে অপরের সঙ্গে সম্পর্কিত হলেও দুটি আলাদা ধারণা।
Working Capital নির্দিষ্ট সময়ে চলতি সম্পদ ও চলতি দায়ের মধ্যকার পার্থক্য। এটি একটি নির্দিষ্ট সময়ের আর্থিক অবস্থার চিত্র দেয়।
Cash Flow নির্দিষ্ট সময়ে নগদ অর্থের আগমন ও বহির্গমন নির্দেশ করে। এটি দেখায়, ব্যবসায় কোথা থেকে নগদ টাকা আসছে এবং কোথায় খরচ হচ্ছে।
উদাহরণ
একটি পাইকারি ব্যবসা ৩ লাখ টাকার পণ্য বাকিতে বিক্রি করল। হিসাবনীতি অনুযায়ী বিক্রয় স্বীকৃত হলো এবং ক্রেতার কাছে পাওনা তৈরি হলো।
এর ফলে ব্যবসার আয় ও চলতি সম্পদের হিসাব বাড়তে পারে। কিন্তু ক্রেতা টাকা পরিশোধ না করা পর্যন্ত ব্যাংক বা হাতে নগদ অর্থ বাড়বে না।
অন্যদিকে, ব্যবসাটি সরবরাহকারীকে নগদ টাকা দিয়ে পণ্য কিনলে নগদ অর্থ কমে এবং মজুত বাড়ে। এতে Current Assets-এর মোট অঙ্ক অপরিবর্তিতও থাকতে পারে, কিন্তু নগদ অবস্থার পরিবর্তন হয়।
এই উদাহরণগুলো দেখায়, Working Capital-এর অঙ্ক এবং নগদ অর্থের অবস্থা একই বিষয় নয়।
ব্যবসার আর্থিক অবস্থা বুঝতে Balance Sheet-এর পাশাপাশি Cash Flow Statement এবং পাওনা ও মজুতের তথ্যও বিশ্লেষণ করা উচিত।
একটি ব্যবসার Working Capital কমে যাওয়ার কারণ
একটি ব্যবসার কার্যকরী মূলধন কমে যাওয়ার পেছনে বিভিন্ন কারণ থাকতে পারে।
বাকিতে বিক্রয় বৃদ্ধি: ক্রেতার কাছে পাওনা বাড়লেও টাকা সময়মতো আদায় না হলে নগদ অর্থের ওপর চাপ তৈরি হয়।
অতিরিক্ত মজুত: বিক্রয়ের তুলনায় বেশি পণ্য কিনলে অর্থ মজুতে আটকে থাকতে পারে।
লোকসানজনক কার্যক্রম: ব্যবসায় ধারাবাহিক লোকসান হলে চলতি সম্পদ কমে যেতে পারে।
স্বল্পমেয়াদি ঋণ বৃদ্ধি: নতুন ঋণ বা চলতি দায় বাড়লে Net Working Capital কমে যেতে পারে।
স্থায়ী সম্পদ কেনায় চলতি অর্থ ব্যবহার: ব্যবসার নগদ অর্থ দিয়ে মেশিন, গাড়ি বা অন্যান্য স্থায়ী সম্পদ কেনা হলে চলতি সম্পদ কমে যেতে পারে।
সরবরাহকারীর বিল পরিশোধের চাপ: বিক্রয় থেকে নগদ আদায়ের আগে সরবরাহকারীকে অর্থ পরিশোধ করতে হলে সাময়িক তারল্যসংকট তৈরি হতে পারে।
কারণগুলো শনাক্ত করতে শুধু Net Working Capital-এর অঙ্ক দেখলেই চলবে না। কোন সম্পদ কমেছে, কোন দায় বেড়েছে এবং নগদ অর্থের প্রবাহ কীভাবে পরিবর্তিত হয়েছে, তা বিশ্লেষণ করতে হবে।
আরও পড়ুন : বিক্রি বেশি হলেও ব্যবসায় লাভ কম কেন? ১০টি সম্ভাব্য কারণ ও সমাধান
ব্যবসার Working Capital কীভাবে উন্নত করবেন?
কার্যকরী মূলধন ব্যবস্থাপনার উদ্দেশ্য শুধু চলতি সম্পদ বাড়ানো নয়। বরং ব্যবসার স্বাভাবিক কার্যক্রম সচল রেখে নগদ অর্থের ব্যবহার উন্নত করা।
১. পাওনা টাকা দ্রুত আদায় করুন
ক্রেতাদের সঙ্গে পরিশোধের শর্ত নির্ধারণ করুন। কত দিনের মধ্যে টাকা পাওয়ার কথা এবং বাস্তবে কত দিনে পাওয়া যাচ্ছে, তা নিয়মিত পর্যালোচনা করুন।
২. মজুতের পরিমাণ নিয়ন্ত্রণ করুন
কোন পণ্য দ্রুত বিক্রি হয় এবং কোন পণ্য দীর্ঘদিন অবিক্রীত থাকে, তা শনাক্ত করুন। বিক্রয়ের চাহিদা অনুযায়ী ক্রয় পরিকল্পনা তৈরি করুন।
৩. সরবরাহকারীর সঙ্গে পেমেন্টের শর্ত আলোচনা করুন
ব্যবসার নগদ প্রবাহের সঙ্গে মিল রেখে সরবরাহকারীর সঙ্গে পরিশোধের সময় নিয়ে আলোচনা করা যেতে পারে। তবে চুক্তির শর্ত ও ব্যবসায়িক সম্পর্ক বজায় রাখা জরুরি।
৪. নগদ প্রবাহের পূর্বাভাস তৈরি করুন
আগামী কয়েক সপ্তাহে কত টাকা আসবে এবং কত টাকা পরিশোধ করতে হবে, তার একটি তালিকা তৈরি করুন। এতে সম্ভাব্য নগদ ঘাটতি আগেভাগে শনাক্ত করা যায়।
৫. অপ্রয়োজনীয় ব্যয় কমান
যেসব ব্যয় ব্যবসার কার্যক্রমে যথেষ্ট অবদান রাখছে না, সেগুলো পর্যালোচনা করুন। তবে প্রয়োজনীয় মজুত, পণ্যের মান বা গ্রাহকসেবা ক্ষতিগ্রস্ত করে খরচ কমানো উচিত নয়।
৬. স্বল্পমেয়াদি ও দীর্ঘমেয়াদি অর্থায়নের মধ্যে ভারসাম্য রাখুন
দীর্ঘমেয়াদি সম্পদ কেনার জন্য অতিরিক্ত স্বল্পমেয়াদি ঋণের ওপর নির্ভর করলে পরিশোধের চাপ বাড়তে পারে। ব্যবসার নগদ প্রবাহ ও অর্থায়নের মেয়াদের মধ্যে সামঞ্জস্য রাখা দরকার।
৭. নিয়মিত আর্থিক অনুপাত হিসাব করুন
প্রতি মাসে Net Working Capital, Current Ratio ও Quick Ratio হিসাব করুন। পাশাপাশি পাওনা আদায়ের সময়, মজুতের গতি এবং সরবরাহকারীর পাওনা পরিশোধের সময়ও পর্যবেক্ষণ করুন।
কোনো একটি অনুপাতের জন্য সবার ক্ষেত্রে একই আদর্শ মান ধরে না নিয়ে ব্যবসার ধরন, মৌসুমি পরিবর্তন, পূর্ববর্তী ফলাফল এবং শিল্পখাতের সঙ্গে তুলনা করুন।
ট্রেডিং, উৎপাদনশীল ও সার্ভিসভিত্তিক ব্যবসার ওয়ার্কিং ক্যাপিটাল এর পার্থক্য
সব ব্যবসার কার্যকরী মূলধনের চাহিদা এক নয়। ব্যবসার ধরন অনুযায়ী চলতি সম্পদ ও চলতি দায়ের গঠন আলাদা হতে পারে।
Trading Business
পাইকারি ও খুচরা ব্যবসায় সাধারণত পণ্যের মজুত, ক্রেতার কাছে পাওনা, নগদ অর্থ এবং সরবরাহকারীর কাছে বকেয়া গুরুত্বপূর্ণ।
উদাহরণ হিসেবে একটি প্লাস্টিক পণ্যের পাইকারি ব্যবসায় নতুন পণ্য কেনার জন্য নগদ অর্থ দরকার হয়। কিন্তু ক্রেতারা বাকিতে পণ্য নিলে সেই অর্থ আদায় না হওয়া পর্যন্ত মূলধন আটকে থাকতে পারে।
Manufacturing Business
উৎপাদনকারী প্রতিষ্ঠানে কাঁচামাল, Work in Progress, প্রস্তুতকৃত পণ্য, পাওনা এবং সরবরাহকারীর বকেয়া গুরুত্বপূর্ণ।
উদাহরণ হিসেবে একটি পোশাক কারখানাকে উৎপাদনের আগে কাপড় ও অন্যান্য কাঁচামাল কিনতে হতে পারে। এরপর উৎপাদন সম্পন্ন করে পণ্য সরবরাহ করার পর ক্রেতার কাছ থেকে টাকা পেতে আরও সময় লাগতে পারে। এই পুরো সময়ের অর্থায়ন Working Capital এর ওপর চাপ সৃষ্টি করে।
Service Business
সেবা প্রদানকারী ব্যবসায় পণ্যের মজুত কম থাকতে পারে। তবে কর্মচারীদের বেতন, অফিস ভাড়া, সফটওয়্যার ব্যয়, গ্রাহকের কাছে পাওনা এবং অন্যান্য চলতি খরচের জন্য মূলধন দরকার হয়।
উদাহরণ হিসেবে একটি ডিজিটাল মার্কেটিং এজেন্সিকে কর্মীদের বেতন ও বিজ্ঞাপনী কার্যক্রমের খরচ আগে বহন করতে হতে পারে, অথচ গ্রাহকের বিল পরে আদায় হয়।
তাই Working Capital নির্ধারণের সময় শুধু বিক্রয় বা মোট সম্পদের পরিমাণ না দেখে ব্যবসার পরিচালন চক্র ও অর্থ আদায়ের সময় বিবেচনা করতে হবে।
Working Capital সম্পর্কে সাধারণ প্রশ্ন
Working Capital এর সূত্র কী?
Net Working Capital-এর সূত্র হলো:
Net Working Capital = Current Assets − Current Liabilities
অর্থাৎ, মোট চলতি সম্পদ থেকে মোট চলতি দায় বাদ দিলে নিট কার্যকরী মূলধন পাওয়া যায়।
Working Capital বেশি হলে কি ব্যবসা ভালো অবস্থায় আছে?
সব সময় নয়। বেশি Working Capital স্বল্পমেয়াদি দায় মেটানোর ক্ষেত্রে সহায়ক হতে পারে। কিন্তু অতিরিক্ত মজুত, অনাদায়ী পাওনা বা অব্যবহৃত নগদ অর্থের কারণে মূলধনের ব্যবহার অকার্যকরও হতে পারে।
Working Capital ঋণাত্মক হলে কি ব্যবসা বন্ধ হয়ে যাবে?
না। ঋণাত্মক Working Capital থাকলেই ব্যবসা বন্ধ হয়ে যাবে, এমন নয়। কিছু ব্যবসার পরিচালন মডেলে দ্রুত নগদ আদায় ও পরে সরবরাহকারীকে অর্থ পরিশোধের কারণে এমন পরিস্থিতি হতে পারে। তবে ঋণাত্মক মূলধনের কারণ, দায় পরিশোধের সময় এবং নগদ প্রবাহ পরীক্ষা করা জরুরি।
Current Ratio ও Quick Ratio-এর পার্থক্য কী?
Current Ratio হিসাবের সময় সাধারণত সব চলতি সম্পদ বিবেচনা করা হয়। Quick Ratio-তে সাধারণত মজুত পণ্য ও আগাম পরিশোধিত ব্যয়ের মতো তুলনামূলক কম তরল সম্পদ বাদ দিয়ে দ্রুত নগদে রূপান্তরযোগ্য সম্পদ ব্যবহার করা হয়।
Working Capital ও Capital Investment কি একই?
না। Working Capital মূলত ব্যবসার চলতি সম্পদ ও চলতি দায়ের ব্যবস্থাপনার সঙ্গে সম্পর্কিত। Capital Investment বলতে সাধারণত ব্যবসার দীর্ঘমেয়াদি সম্পদ বা প্রকল্পে বিনিয়োগ বোঝানো হয়। দুটি ব্যবসার আর্থিক পরিকল্পনার আলাদা অংশ।
একটি ব্যবসার কত Working Capital থাকা উচিত?
এর কোনো একক উত্তর নেই। ব্যবসার আকার, পরিচালন চক্র, বিক্রয়ের মৌসুমি পরিবর্তন, পাওনা আদায়ের সময়, মজুতের প্রয়োজন এবং সরবরাহকারীর পেমেন্টের শর্তের ওপর কার্যকরী মূলধনের চাহিদা নির্ভর করে।
উপসংহার
একটি ব্যবসা লাভজনক হওয়া এবং ব্যবসার হাতে পর্যাপ্ত নগদ অর্থ থাকা দুটি সম্পর্কিত, কিন্তু আলাদা বিষয়। বিক্রয় ও লাভের হিসাব ভালো হলেও মজুত এবং পাওনায় অর্থ আটকে থাকলে দৈনন্দিন খরচ মেটাতে সমস্যা হতে পারে।
Working Capital হিসাব করলে ব্যবসার চলতি সম্পদ ও চলতি দায়ের মধ্যে সম্পর্ক বোঝা যায়। Current Ratio ও Quick Ratio দিয়ে স্বল্পমেয়াদি দায় পরিশোধের সক্ষমতা সম্পর্কে ধারণা পাওয়া যায়। আর Cash Flow, পাওনা আদায়ের সময় এবং মজুতের গতি বিশ্লেষণ করলে মূলধন ব্যবস্থাপনার দুর্বলতা শনাক্ত করা সহজ হয়।
আপনি যদি ব্যবসা পরিচালনা করেন, তাহলে প্রতি মাসে শুধু বিক্রয় ও লাভের হিসাব রাখবেন না। চলতি সম্পদ, চলতি দায়, পাওনা টাকা, পণ্যের মজুত এবং নগদ প্রবাহও পর্যালোচনা করুন।
মনে রাখবেন, ব্যবসায় কত টাকা আছে সেটি গুরুত্বপূর্ণ, কিন্তু সেই টাকা কখন ব্যবহারযোগ্য হবে এবং কখন পরিশোধ করতে হবে, সেটিও সমান গুরুত্বপূর্ণ।


