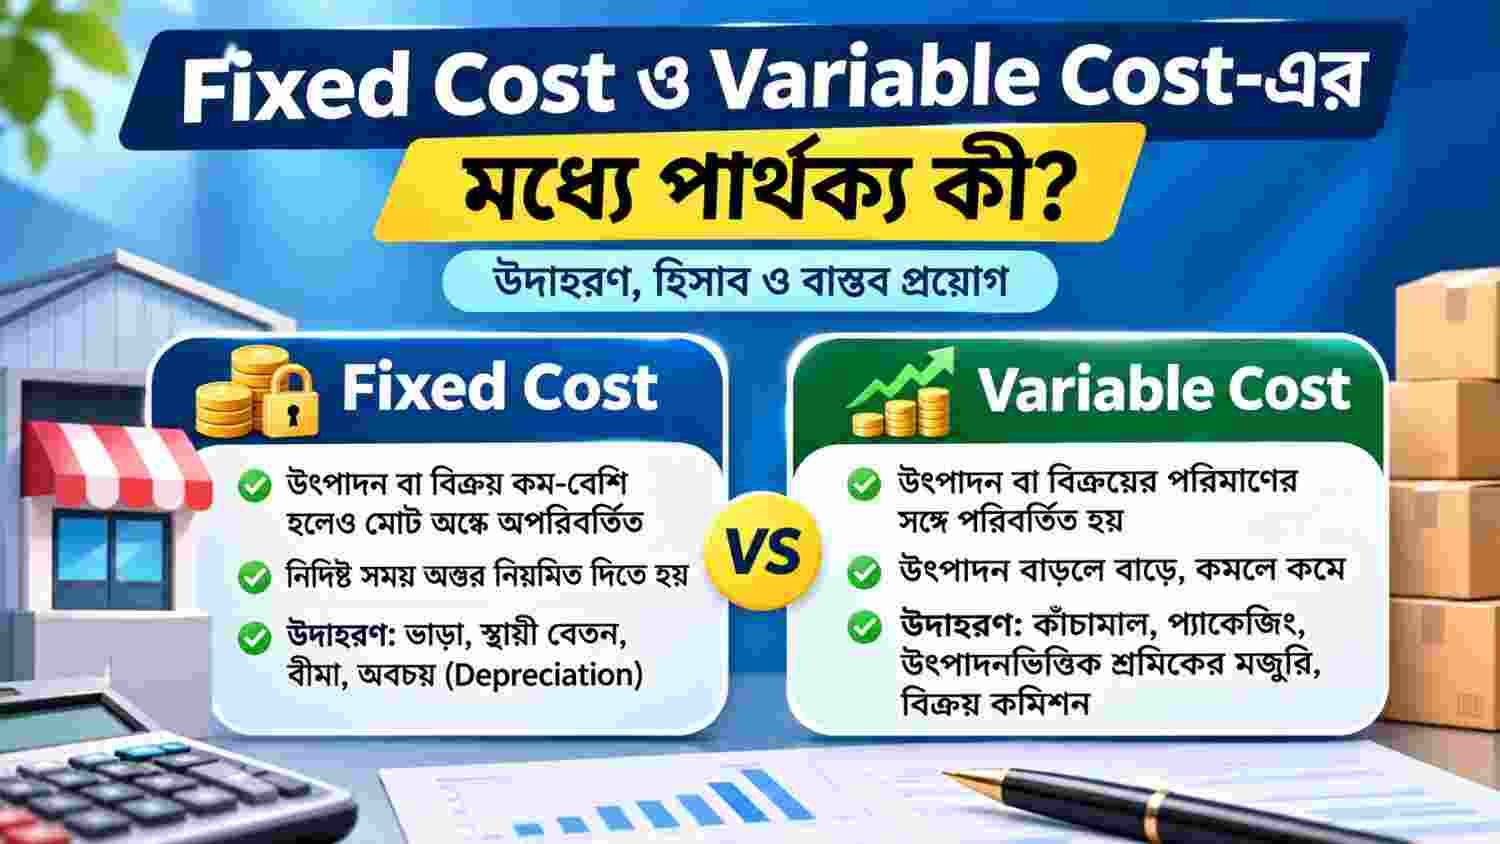

একটি ব্যবসা পরিচালনা করতে গেলে প্রতিনিয়ত বিভিন্ন ধরনের খরচ বহন করতে হয়। দোকান ভাড়া, কর্মচারীদের বেতন, বিদ্যুৎ বিল, পণ্য ক্রয়, কাঁচামাল, পরিবহন এবং প্যাকেজিং—সবকিছুই ব্যবসার খরচের অংশ। কিন্তু এই খরচগুলোর ধরন এক নয়। কিছু খরচ ব্যবসায় বিক্রয় বা উৎপাদন কম-বেশি হলেও প্রায় একই থাকে। আবার কিছু খরচ ব্যবসার কার্যক্রম বাড়ার সঙ্গে সঙ্গে বাড়ে এবং কার্যক্রম কমলে কমে যায়।
Accounting ও Cost Management এর ভাষায় এই খরচগুলোকে প্রধানত Fixed Cost এবং Variable Cost হিসেবে ভাগ করা হয়।
ধরুন, আপনি একটি বেকারি ব্যবসা পরিচালনা করেন। প্রতি মাসে দোকান ভাড়া দিতে হয় ৩০,০০০ টাকা। মাসে ১,০০০টি কেক তৈরি করলেও ভাড়া ৩০,০০০ টাকা, আবার ২,০০০টি কেক তৈরি করলেও ভাড়া একই থাকতে পারে। অন্যদিকে, প্রতিটি কেক তৈরিতে ময়দা, চিনি, ডিম ও অন্যান্য উপকরণ প্রয়োজন হয়। উৎপাদন দ্বিগুণ হলে এসব উপকরণের খরচও সাধারণত বাড়বে।
এখানে দোকান ভাড়া হলো Fixed Cost এবং কেক তৈরির উপকরণের খরচ হলো Variable Cost।
তাহলে Fixed Cost ও Variable Cost আসলে কী? কীভাবে এগুলো হিসাব করবেন? আর ব্যবসার লাভ নির্ধারণে এই দুই ধরনের খরচ কেন গুরুত্বপূর্ণ? চলুন বিষয়গুলো বিস্তারিতভাবে বুঝে নেওয়া যাক।
Fixed Cost কী?
Fixed Cost হলো এমন খরচ, যা নির্দিষ্ট সময়সীমা ও কার্যক্রমের একটি নির্দিষ্ট সীমার মধ্যে উৎপাদন বা বিক্রয়ের পরিমাণ পরিবর্তিত হলেও মোট অঙ্কে পরিবর্তিত হয় না।
সহজ ভাষায়, ব্যবসায় বেশি পণ্য উৎপাদন করুন কিংবা কম উৎপাদন করুন, কিছু খরচ আপনাকে নির্দিষ্ট পরিমাণে বহন করতেই হবে। এই ধরনের খরচকে Fixed Cost বা স্থায়ী ব্যয় বলা হয়।
যেমন, একটি দোকানের মাসিক ভাড়া ২০,০০০ টাকা। দোকানটি মাসে ৫০০টি পণ্য বিক্রি করুক কিংবা ১,০০০টি পণ্য বিক্রি করুক, ভাড়া ২০,০০০ টাকাই থাকবে।
Fixed Cost এর উদাহরণ
একটি সাধারণ ব্যবসায় নিচের খরচগুলো Fixed Cost হতে পারে:
১. Office বা Shop Rent: ব্যবসার অফিস, দোকান কিংবা কারখানার নির্ধারিত মাসিক ভাড়া।
২. Permanent Employee Salary: নির্দিষ্ট মাসিক বেতনে নিয়োজিত কর্মীদের বেতন, যা উৎপাদনের পরিমাণের সঙ্গে সরাসরি পরিবর্তিত হয় না।
৩. Insurance Expense: ব্যবসার সম্পদ বা প্রতিষ্ঠানের জন্য নির্ধারিত বিমা প্রিমিয়াম।
৪. Depreciation Expense: নির্দিষ্ট পদ্ধতিতে হিসাব করা স্থায়ী সম্পদের অবচয় ব্যয়।
৫. Software Subscription: ব্যবসার ব্যবহৃত বিভিন্ন সফটওয়্যারের নির্ধারিত মাসিক বা বার্ষিক সাবস্ক্রিপশন ফি।
৬. Security Service Charge: প্রতিষ্ঠানের নিরাপত্তার জন্য নির্ধারিত মাসিক খরচ।
তবে মনে রাখতে হবে, সব ব্যবসার ক্ষেত্রে একই খরচ Fixed Cost হবে এমন নয়। যেমন, কর্মচারীদের বেতন যদি উৎপাদন বা বিক্রয়ের পরিমাণ অনুযায়ী নির্ধারিত হয়, তাহলে সেটি Variable Cost হতে পারে।
Fixed Cost এর বৈশিষ্ট্য
Fixed Cost এর কয়েকটি গুরুত্বপূর্ণ বৈশিষ্ট্য রয়েছে।
- মোট Fixed Cost নির্দিষ্ট সময় ও Relevant Range এর মধ্যে অপরিবর্তিত থাকে।
- উৎপাদন বা বিক্রয়ের পরিমাণ বাড়লেও মোট Fixed Cost সাধারণত বাড়ে না।
- উৎপাদন বা বিক্রয় কমলেও মোট Fixed Cost সাধারণত কমে না।
- উৎপাদন বা বিক্রয়ের পরিমাণ বাড়লে প্রতি ইউনিটে Fixed Cost কমে যায়।
- ব্যবসায় উৎপাদন না হলেও অনেক Fixed Cost বহন করতে হয়।
Fixed Cost এর সূত্র
Fixed Cost-এর মোট পরিমাণ বের করার সাধারণ সূত্র:
Total Fixed Cost = Fixed Cost per Period
আর প্রতি ইউনিটে Fixed Cost হিসাব করার সূত্র:
Fixed Cost per Unit = Total Fixed Cost ÷ Number of Units Produced
উদাহরণ:
একটি কারখানার মাসিক Fixed Cost ১,০০,০০০ টাকা। কারখানাটি এক মাসে ২,০০০ ইউনিট পণ্য উৎপাদন করে।
তাহলে,
Fixed Cost per Unit = ১,০০,০০০ ÷ ২,০০০
= ৫০ টাকা।
অর্থাৎ, প্রতি ইউনিট পণ্যের ওপর ৫০ টাকা Fixed Cost বরাদ্দ হচ্ছে।
আরও পড়ুন : Revenue, Income ও Profit এর মধ্যে পার্থক্য কী? উদাহরণহ ব্যাখ্যা
Variable Cost কী?
Variable Cost হলো এমন খরচ, যার মোট পরিমাণ উৎপাদন বা বিক্রয়ের পরিমাণের সঙ্গে পরিবর্তিত হয়।
সহজ ভাষায়, ব্যবসায় যত বেশি পণ্য উৎপাদন বা বিক্রি করবেন, Variable Cost সাধারণত তত বাড়বে। আবার উৎপাদন বা বিক্রয় কমলে এই খরচও কমে যাবে।
ধরুন, একটি বেকারি প্রতিটি কেক তৈরি করতে ২০০ টাকা খরচ করে। এই ২০০ টাকার মধ্যে কাঁচামাল ও প্যাকেজিং খরচ অন্তর্ভুক্ত।
এখন বেকারিটি যদি ১০০টি কেক তৈরি করে, তাহলে মোট Variable Cost হবে ২০,০০০ টাকা।
আবার ২০০টি কেক তৈরি করলে মোট Variable Cost হবে ৪০,০০০ টাকা।
অর্থাৎ, উৎপাদনের পরিমাণ দ্বিগুণ হওয়ায় মোট Variable Cost-ও দ্বিগুণ হয়েছে।
Variable Cost এর উদাহরণ
একটি ব্যবসায় সাধারণত নিচের খরচগুলো Variable Cost হতে পারে:
১. Raw Materials: পণ্য উৎপাদনের জন্য প্রয়োজনীয় কাঁচামালের খরচ।
২. Packaging Cost: প্রতিটি পণ্য প্যাকেটজাত করতে যে খরচ হয়।
৩. Direct Labour: উৎপাদনের পরিমাণ অনুযায়ী নির্ধারিত শ্রমিকের মজুরি।
৪. Sales Commission: বিক্রয়ের পরিমাণ বা মূল্যের ওপর নির্ভর করে বিক্রয়কর্মীদের দেওয়া কমিশন।
৫. Delivery Cost: প্রতিটি অর্ডার বা পণ্যের সঙ্গে সম্পর্কিত ডেলিভারি খরচ।
৬. Production Supplies: উৎপাদনের সঙ্গে সরাসরি সম্পর্কিত ব্যবহারযোগ্য উপকরণের খরচ।
৭. Transaction Fee: প্রতিটি লেনদেন বা বিক্রয়ের ওপর নির্ধারিত চার্জ।
Variable Cost এর বৈশিষ্ট্য
Variable Cost এর কয়েকটি গুরুত্বপূর্ণ বৈশিষ্ট্য রয়েছে।
- মোট Variable Cost উৎপাদন বা বিক্রয়ের পরিমাণের সঙ্গে পরিবর্তিত হয়।
- উৎপাদন বাড়লে মোট Variable Cost সাধারণত বাড়ে।
- উৎপাদন কমলে মোট Variable Cost সাধারণত কমে।
- প্রতি ইউনিটে Variable Cost নির্দিষ্ট থাকলে মোট উৎপাদনের পরিমাণ পরিবর্তিত হলেও প্রতি ইউনিটের খরচ একই থাকে।
- উৎপাদন বা বিক্রয় না হলে অনেক Variable Cost থাকে না।
Variable Cost এর সূত্র
Variable Cost হিসাব করার সাধারণ সূত্র:
Total Variable Cost = Variable Cost per Unit × Number of Units Produced
উদাহরণ:
একটি প্রতিষ্ঠান প্রতিটি পণ্য উৎপাদন করতে ১৫০ টাকা খরচ করে। এক মাসে প্রতিষ্ঠানটি ২,০০০ ইউনিট পণ্য উৎপাদন করেছে।
তাহলে,
Total Variable Cost = ১৫০ × ২,০০০
= ৩,০০,০০০ টাকা।
অর্থাৎ, প্রতিষ্ঠানটির মোট Variable Cost হলো ৩ লাখ টাকা।
Fixed Cost ও Variable Cost এর মধ্যে পার্থক্য
এখন দুটি খরচের ধারণা পাশাপাশি রাখলে তাদের পার্থক্য আরও পরিষ্কার হবে।
| বিষয় | Fixed Cost | Variable Cost |
|---|---|---|
| অর্থ | মোট পরিমাণ নির্দিষ্ট সীমার মধ্যে অপরিবর্তিত | মোট পরিমাণ উৎপাদন বা বিক্রয়ের সঙ্গে পরিবর্তিত |
| উৎপাদন বাড়লে | মোট খরচ একই থাকে | মোট খরচ সাধারণত বাড়ে |
| উৎপাদন কমলে | মোট খরচ একই থাকে | মোট খরচ সাধারণত কমে |
| প্রতি ইউনিট খরচ | উৎপাদন বাড়লে কমে | সাধারণত একই থাকে |
| উৎপাদন শূন্য হলে | অনেক খরচ বহাল থাকে | সাধারণত উৎপাদন-নির্ভর খরচ থাকে না |
| উদাহরণ | দোকান ভাড়া, নির্দিষ্ট মাসিক বেতন | কাঁচামাল, প্যাকেজিং, বিক্রয় কমিশন |
একটি ব্যবসার উদাহরণে Fixed Cost ও Variable Cost এর হিসাব
এবার একটি Manufacturing Business-এর উদাহরণ দিয়ে বিষয়টি আরও পরিষ্কার করা যাক।
ধরুন, একটি প্রতিষ্ঠান প্লাস্টিকের গৃহস্থালি পণ্য উৎপাদন করে। প্রতিষ্ঠানটির মাসিক Fixed Cost এবং প্রতি ইউনিট Variable Cost নিচে দেওয়া হলো।
মাসিক Fixed Cost:
| খরচের বিবরণ | পরিমাণ |
|---|---|
| কারখানা ভাড়া | ৩০,০০০ টাকা |
| স্থায়ী কর্মচারীদের বেতন | ৪০,০০০ টাকা |
| যন্ত্রপাতির অবচয় | ১০,০০০ টাকা |
| অন্যান্য স্থায়ী ব্যয় | ২০,০০০ টাকা |
| মোট Fixed Cost | ১,০০,০০০ টাকা |
প্রতি ইউনিট Variable Cost:
| খরচের বিবরণ | পরিমাণ |
|---|---|
| কাঁচামাল | ৮০ টাকা |
| সরাসরি শ্রমিকের মজুরি | ২০ টাকা |
| প্যাকেজিং | ১০ টাকা |
| অন্যান্য পরিবর্তনশীল ব্যয় | ১০ টাকা |
| মোট Variable Cost per Unit | ১২০ টাকা |
এখন প্রতিষ্ঠানটি বিভিন্ন পরিমাণে পণ্য উৎপাদন করলে মোট খরচ কীভাবে পরিবর্তিত হয়, তা দেখা যাক।
| উৎপাদন (ইউনিট) | Fixed Cost | Variable Cost | Total Cost |
|---|---|---|---|
| ১,০০০ | ১,০০,০০০ | ১,২০,০০০ | ২,২০,০০০ |
| ২,০০০ | ১,০০,০০০ | ২,৪০,০০০ | ৩,৪০,০০০ |
| ৩,০০০ | ১,০০,০০০ | ৩,৬০,০০০ | ৪,৬০,০০০ |
| ৪,০০০ | ১,০০,০০০ | ৪,৮০,০০০ | ৫,৮০,০০০ |
| ৫,০০০ | ১,০০,০০০ | ৬,০০,০০০ | ৭,০০,০০০ |
এই হিসাব থেকে দেখা যাচ্ছে, উৎপাদন ১,০০০ ইউনিট থেকে ৫,০০০ ইউনিটে বৃদ্ধি পেলেও মোট Fixed Cost ১ লাখ টাকাই রয়েছে। অন্যদিকে, Variable Cost ১ লাখ ২০ হাজার টাকা থেকে বেড়ে ৬ লাখ টাকা হয়েছে।
এখানে Total Cost হিসাব করা হয়েছে:
Total Cost = Total Fixed Cost + Total Variable Cost
অর্থাৎ, ব্যবসার মোট খরচ নির্ধারণ করতে Fixed Cost ও Variable Cost দুটিই বিবেচনা করতে হবে।
আরও পড়ুন: উৎপাদনকারী ব্যবসার আর্থিক বিবরণী তৈরি করার নিয়মাবলী ও নমুনা
উৎপাদন বাড়লে প্রতি ইউনিটে Fixed Cost কেন কমে?
Fixed Cost এর একটি গুরুত্বপূর্ণ বৈশিষ্ট্য হলো, উৎপাদনের পরিমাণ বাড়ার সঙ্গে সঙ্গে প্রতি ইউনিটে Fixed Cost কমে যায়।
ধরুন, একটি কারখানার মাসিক Fixed Cost ১ লাখ টাকা।
- ১,০০০ ইউনিট উৎপাদনে প্রতি ইউনিট Fixed Cost = ১০০ টাকা।
- ২,০০০ ইউনিট উৎপাদনে প্রতি ইউনিট Fixed Cost = ৫০ টাকা।
- ৫,০০০ ইউনিট উৎপাদনে প্রতি ইউনিট Fixed Cost = ২০ টাকা।
অর্থাৎ, একই পরিমাণ Fixed Cost বেশি সংখ্যক পণ্যের মধ্যে ভাগ হয়ে যাওয়ায় প্রতি ইউনিটে খরচ কমে যাচ্ছে।
এই বিষয়টিকে Fixed Cost Absorption বা Fixed Cost Allocation এর সঙ্গে সম্পর্কিত করে বোঝা যায়।
এ কারণেই অনেক উৎপাদনকারী প্রতিষ্ঠান উৎপাদনের পরিমাণ বাড়িয়ে প্রতি ইউনিটে খরচ কমানোর চেষ্টা করে। তবে উৎপাদন বাড়ানোর আগে বাজারে পর্যাপ্ত চাহিদা আছে কি না, সেটিও বিবেচনা করা প্রয়োজন।
Mixed Cost কী?
বাস্তব ব্যবসায় সব খরচকে সরাসরি Fixed Cost অথবা Variable Cost হিসেবে ভাগ করা যায় না। কিছু খরচের মধ্যে উভয় ধরনের বৈশিষ্ট্য থাকে। এ ধরনের খরচকে Mixed Cost বা Semi-variable Cost বলা হয়।
ধরুন, একটি প্রতিষ্ঠানের বিদ্যুৎ বিলের মধ্যে প্রতি মাসে ৩,০০০ টাকা নির্দিষ্ট চার্জ রয়েছে। এর পাশাপাশি উৎপাদন ও বিদ্যুৎ ব্যবহারের পরিমাণ অনুযায়ী অতিরিক্ত বিল দিতে হয়।
এখানে ৩,০০০ টাকা হলো Fixed Component এবং অতিরিক্ত ব্যবহারভিত্তিক বিল হলো Variable Component।
Mixed Cost-এর সাধারণ সূত্র:
Total Mixed Cost = Fixed Component + (Variable Rate × Activity Level)
উদাহরণ:
- মাসিক Fixed Charge = ৩,০০০ টাকা
- প্রতি ইউনিট উৎপাদনে বিদ্যুৎ খরচ = ৫ টাকা
- মোট উৎপাদন = ২,০০০ ইউনিট
তাহলে,
Total Mixed Cost = ৩,০০০ + (৫ × ২,০০০)
= ১৩,০০০ টাকা।
অর্থাৎ, মোট Mixed Cost হলো ১৩ হাজার টাকা।
এ ধরনের খরচ সঠিকভাবে বিশ্লেষণ করতে পারলে ব্যবসার বাজেট তৈরি ও খরচ নিয়ন্ত্রণ করা সহজ হয়।
Fixed Cost ও Variable Cost ব্যবসার লাভকে কীভাবে প্রভাবিত করে?
ব্যবসার লাভ নির্ধারণে Fixed Cost ও Variable Cost দুটিই গুরুত্বপূর্ণ ভূমিকা পালন করে।
ধরুন, একটি প্রতিষ্ঠান প্রতিটি পণ্য ৩০০ টাকায় বিক্রি করে। প্রতি ইউনিট Variable Cost ১৮০ টাকা এবং মাসিক Fixed Cost ১,২০,০০০ টাকা।
প্রতি ইউনিট Contribution Margin হবে:
Contribution Margin = Selling Price − Variable Cost per Unit
= ৩০০ − ১৮০
= ১২০ টাকা।
এখন প্রতিষ্ঠানটি যদি ১,০০০ ইউনিট পণ্য বিক্রি করে, তাহলে:
Total Contribution Margin = ১২০ × ১,০০০
= ১,২০,০০০ টাকা।
Operating Profit = Total Contribution Margin − Fixed Cost
= ১,২০,০০০ − ১,২০,০০০
= ০ টাকা।
অর্থাৎ, প্রতিষ্ঠানটি তার সব Fixed Cost কভার করতে পেরেছে। এটি হলো Break-even Point।
এখন প্রতিষ্ঠানটি যদি ১,৫০০ ইউনিট পণ্য বিক্রি করে:
Total Contribution Margin = ১২০ × ১,৫০০
= ১,৮০,০০০ টাকা।
Operating Profit = ১,৮০,০০০ − ১,২০,০০০
= ৬০,০০০ টাকা।
অর্থাৎ, বিক্রয়ের পরিমাণ বাড়ায় প্রতিষ্ঠানটি ৬০ হাজার টাকা Operating Profit অর্জন করেছে।
এই উদাহরণ থেকে বোঝা যায়, Fixed Cost ও Variable Cost সম্পর্কে সঠিক ধারণা থাকলে ব্যবসার লাভ, বিক্রয় লক্ষ্যমাত্রা এবং Break-even Point নির্ধারণ করা অনেক সহজ হয়।
ব্যবসায় Fixed Cost ও Variable Cost নিয়ন্ত্রণের উপায়
একটি লাভজনক ব্যবসা পরিচালনার জন্য শুধু বিক্রয় বাড়ালেই হবে না। খরচের ধরন বুঝে সেগুলো নিয়ন্ত্রণ করাও প্রয়োজন।
Fixed Cost নিয়ন্ত্রণের উপায়:
১. ব্যবসার প্রয়োজন অনুযায়ী অফিস বা কারখানার জায়গা নির্বাচন করুন।
২. অপ্রয়োজনীয় স্থায়ী কর্মী নিয়োগ এড়িয়ে চলুন।
৩. প্রয়োজন না থাকলে অতিরিক্ত অফিস, যন্ত্রপাতি বা সফটওয়্যার সাবস্ক্রিপশন গ্রহণ করবেন না।
৪. দীর্ঘমেয়াদি ভাড়া বা সেবা চুক্তি করার আগে খরচ তুলনা করুন।
৫. স্থায়ী ব্যয়ের জন্য নিয়মিত বাজেট তৈরি করুন।
Variable Cost নিয়ন্ত্রণের উপায়:
১. কাঁচামাল কেনার ক্ষেত্রে সরবরাহকারীদের মূল্য তুলনা করুন।
২. উৎপাদনের অপচয় কমান।
৩. প্যাকেজিং ও পরিবহন খরচ পর্যালোচনা করুন।
৪. উৎপাদন প্রক্রিয়ার দক্ষতা বাড়ান।
৫. পণ্যভেদে Variable Cost বিশ্লেষণ করুন।
উপসংহার
Fixed Cost ও Variable Cost ব্যবসার খরচ ব্যবস্থাপনার দুটি মৌলিক ধারণা। Fixed Cost নির্দিষ্ট সময় ও কার্যক্রমের সীমার মধ্যে মোট পরিমাণে অপরিবর্তিত থাকে। অন্যদিকে, Variable Cost উৎপাদন বা বিক্রয়ের পরিমাণের সঙ্গে পরিবর্তিত হয়।
একজন উদ্যোক্তা যদি নিজের ব্যবসার Fixed Cost ও Variable Cost আলাদাভাবে হিসাব করতে পারেন, তাহলে তিনি সহজেই Total Cost, Contribution Margin, Break-even Point এবং সম্ভাব্য Profit নির্ণয় করতে পারবেন।
মনে রাখবেন, ব্যবসায় কত টাকা বিক্রি হচ্ছে, সেটি যেমন গুরুত্বপূর্ণ, তেমনি সেই বিক্রয় অর্জন করতে কত টাকা খরচ হচ্ছে, সেটিও গুরুত্বপূর্ণ। কারণ সঠিক Cost Management ছাড়া দীর্ঘমেয়াদে লাভজনক ব্যবসা পরিচালনা করা কঠিন।
সচরাচর জিজ্ঞাসা (FAQ)
১. Fixed Cost কী?
Fixed Cost হলো এমন খরচ, যা নির্দিষ্ট সময় ও উৎপাদনের একটি নির্দিষ্ট সীমার মধ্যে উৎপাদনের পরিমাণ পরিবর্তিত হলেও মোট অঙ্কে অপরিবর্তিত থাকে। যেমন, দোকান ভাড়া ও নির্দিষ্ট মাসিক বেতন।
২. Variable Cost কী?
Variable Cost হলো এমন খরচ, যার মোট পরিমাণ উৎপাদন বা বিক্রয়ের পরিমাণ অনুযায়ী পরিবর্তিত হয়। যেমন, কাঁচামাল, প্যাকেজিং ও উৎপাদনভিত্তিক শ্রমিকের মজুরি।
৩. Fixed Cost কি উৎপাদন না হলেও দিতে হয়?
হ্যাঁ। ব্যবসা সাময়িকভাবে উৎপাদন বন্ধ রাখলেও অনেক Fixed Cost বহাল থাকে। যেমন, কারখানার ভাড়া, বিমা এবং নির্দিষ্ট কর্মচারীদের বেতন।
৪. Fixed Cost ও Variable Cost-এর মধ্যে কোনটি বেশি গুরুত্বপূর্ণ?
দুটিই গুরুত্বপূর্ণ। Fixed Cost ব্যবসার নিয়মিত আর্থিক দায় নির্ধারণ করে। অন্যদিকে, Variable Cost পণ্য উৎপাদন বা বিক্রয়ের সঙ্গে সরাসরি সম্পর্কিত।
৫. বিদ্যুৎ বিল কি Fixed Cost নাকি Variable Cost?
এটি বিলের কাঠামোর ওপর নির্ভর করে। নির্দিষ্ট মাসিক চার্জ Fixed Cost হতে পারে এবং ব্যবহারভিত্তিক চার্জ Variable Cost হতে পারে। তাই বিদ্যুৎ বিল অনেক ক্ষেত্রে Mixed Cost।
৬. Fixed Cost বাড়লে Profit-এর ওপর কী প্রভাব পড়ে?
অন্যান্য বিষয় অপরিবর্তিত থাকলে Fixed Cost বাড়লে Operating Profit কমে যায়। কারণ ব্যবসাকে আগের তুলনায় বেশি স্থায়ী খরচ বহন করতে হয়।
৭. Fixed Cost per Unit কীভাবে হিসাব করবেন?
মোট Fixed Cost-কে উৎপাদিত পণ্যের সংখ্যা দিয়ে ভাগ করলে Fixed Cost per Unit পাওয়া যায়।
সূত্র:
Fixed Cost per Unit = Total Fixed Cost ÷ Units Produced
৮. Total Cost কীভাবে হিসাব করবেন?
মোট Fixed Cost ও মোট Variable Cost যোগ করলে Total Cost পাওয়া যায়।
সূত্র:
Total Cost = Total Fixed Cost + Total Variable Cost